Zielgruppe: 6-9 Jahre

  • App „culah“

    App „culah“

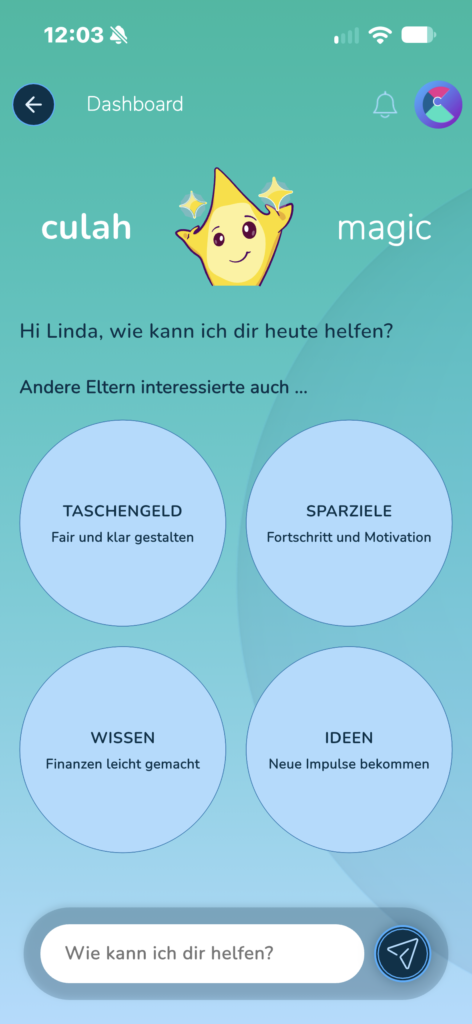
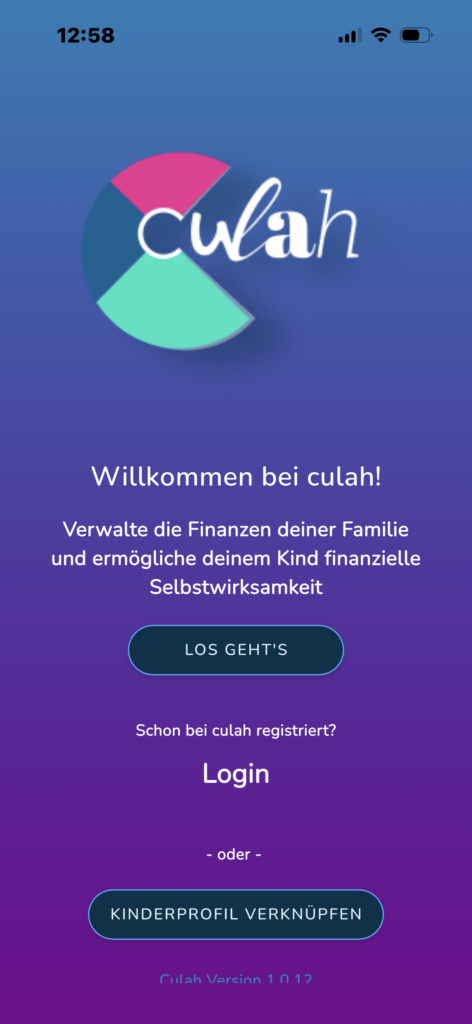
    Die culah App ist eine Finanzbildungs-App für Kinder und Familien, die Taschengeldverwaltung mit Lerninhalten rund um Geld, Konsum und Investieren verbindet.

    Für wen?

    Für Kinder ab etwa 8 Jahren und ihre Eltern.

    culah selbst richtet sich bereits an Kinder ab 6 Jahren. Das halte ich grundsätzlich für möglich, viele Inhalte im Lernbereich sind aus meiner Sicht für jüngere Kinder aber recht textlastig. Spannender wird die App deshalb vor allem ab dem Grundschulalter und bis in die frühe Jugend hinein.

    Kinder brauchen übrigens kein eigenes Smartphone. Sie können culah auch auf dem Gerät der Eltern nutzen.

    Was bietet die App?

    Im Zentrum steht eine Art digitale Familienbank.

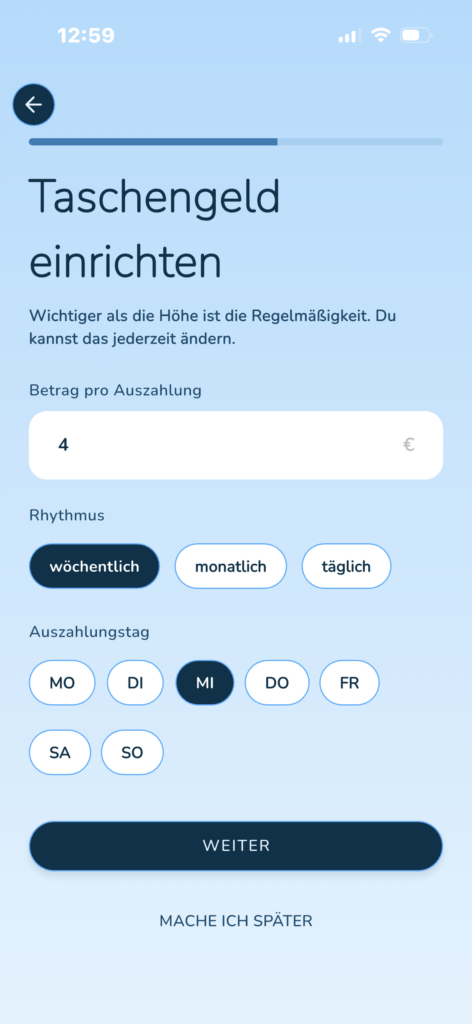
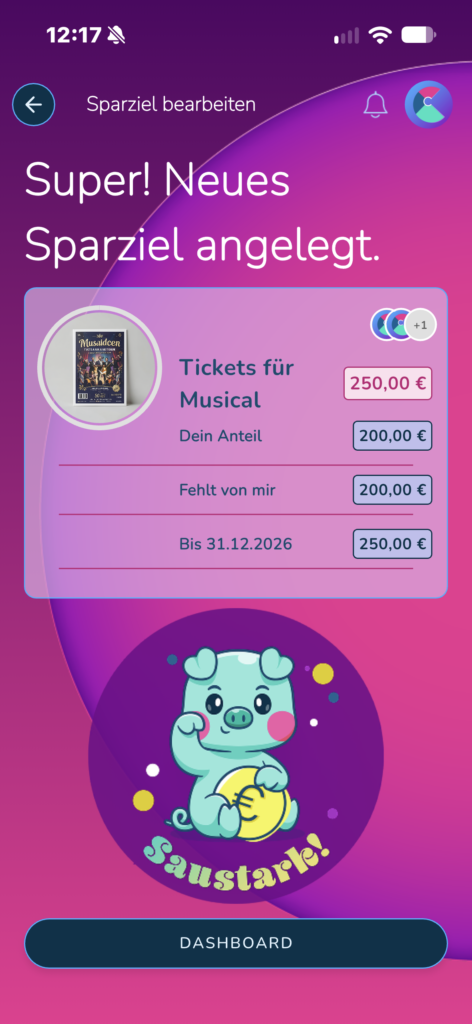
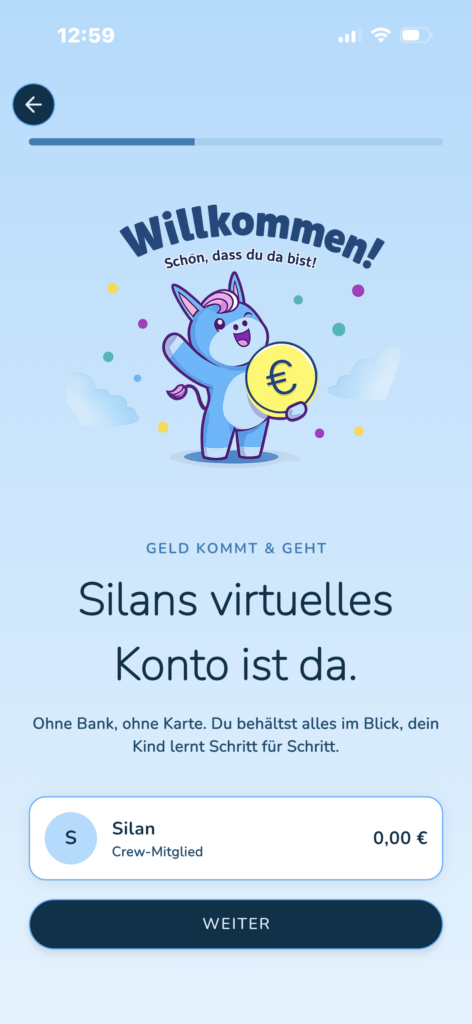
    Eltern legen eine „Crew“ mit ihren Kindern oder weiteren Familienmitgliedern an. Für jedes Kind gibt es ein virtuelles Taschengeldkonto, auf dem Einnahmen und Ausgaben erfasst werden können. Außerdem lassen sich Sparziele anlegen und verfolgen.

    Wichtig: Dahinter steht kein echtes Konto und auch kein Zahlungsverkehr. Das Geld bleibt zum Beispiel bar, im Sparschwein oder auf einem bestehenden Kinderkonto. culah bildet lediglich digital ab, wie viel Geld dem Kind zur Verfügung steht.

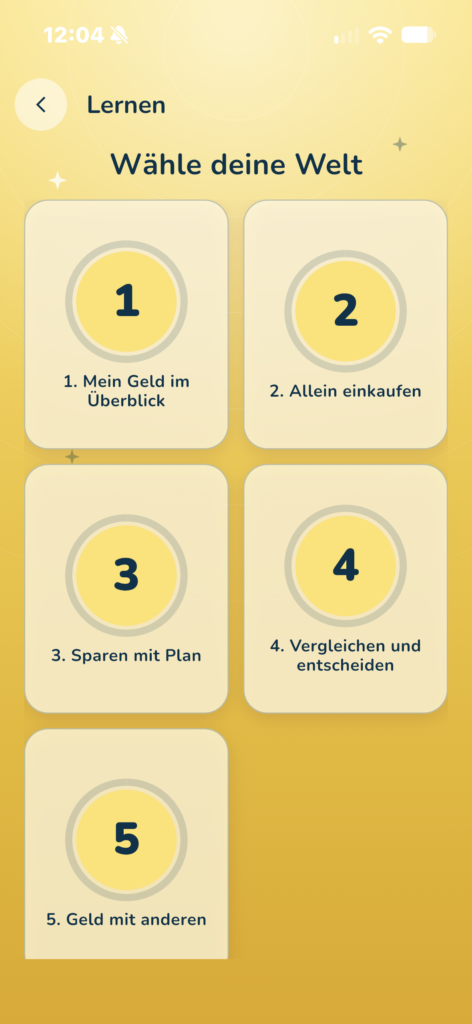
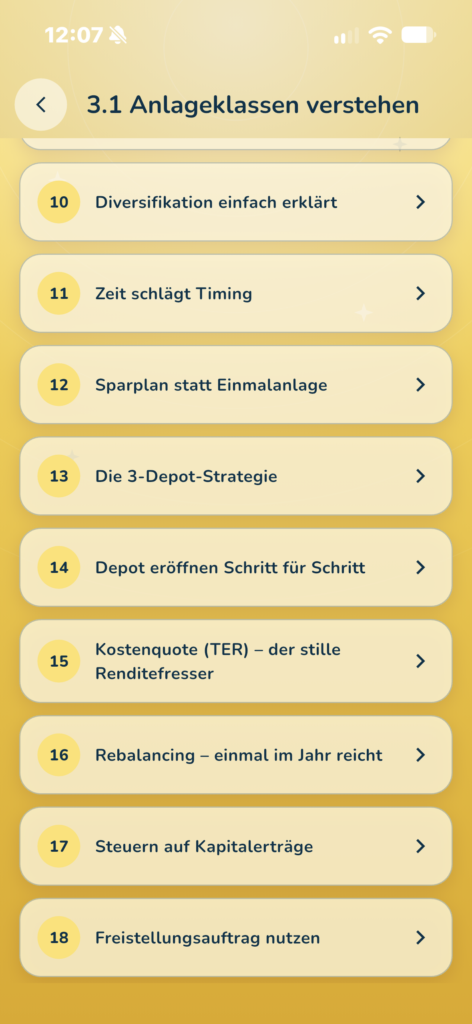
    Daneben bietet die App einen umfangreichen Lernbereich.

    Dort geht es unter anderem um:

    • Taschengeld und Sparen
    • Konsum und Werbung
    • Preise und Rabatte
    • Markendruck und Impulskäufe
    • In-Game-Käufe
    • Aktien und ETFs
    • Anleihen
    • Immobilien
    • Steuern
    • Diversifikation

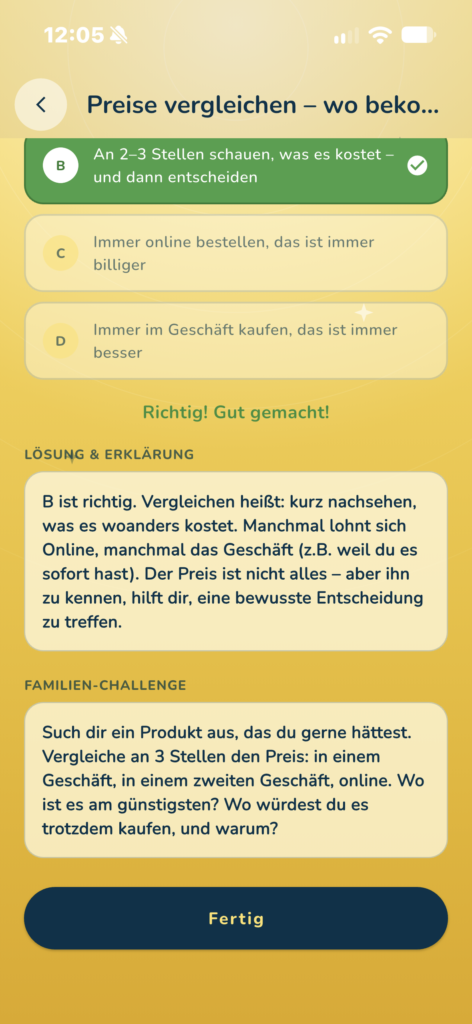
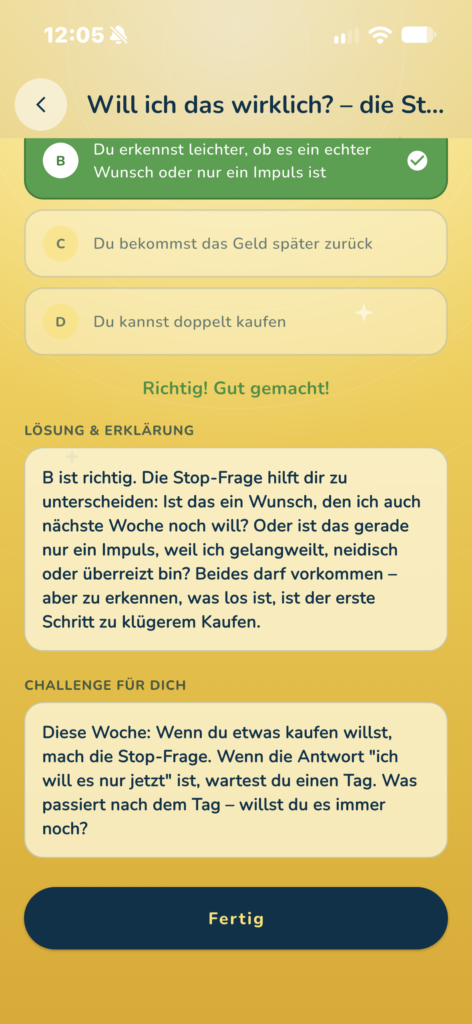
    Die Inhalte funktionieren häufig über kurze Quizfragen. Auf die Antwort folgt nicht nur „richtig“ oder „falsch“, sondern eine Erklärung und teilweise eine kleine Aufgabe für den Alltag.

    Außerdem gibt es mit „culah AI“ eine Fragefunktion rund um Geld. Laut Anbieter sollen die Antworten altersgerecht sein und sich auf Finanzthemen beschränken. Anlageempfehlungen oder Werbung sollen dabei nicht ausgespielt werden.
    Was mir gut gefällt

    Mich überzeugt vor allem der Lernbereich.

    Die Themenbreite ist erstaunlich groß. Besonders gut finde ich, dass Finanzbildung hier nicht erst bei Sparen und Investieren beginnt.

    Auch Konsum, Werbung, Markendruck oder Impulskäufe spielen eine Rolle. Genau solche Themen begegnen Kindern in ihrem Alltag oft lange bevor Aktien oder ETFs relevant werden.

    Gut gelöst finde ich außerdem, dass nach einer Quizfrage häufig eine konkrete Aufgabe folgt.

    Zum Beispiel:

    Preise vergleichen.
    Einen Kauf einen Tag aufschieben.
    Oder gemeinsam anschauen, wie sich eine Ausgabe auf das verfügbare Geld auswirkt.

    Damit besteht zumindest die Chance, dass aus Wissen tatsächlich Verhalten und Erfahrung werden.

    Auch „Frag culah“ beziehungsweise die heutige culah-AI-Funktion finde ich grundsätzlich spannend. Kinder und Eltern können dort konkrete Fragen stellen und anschließend tiefer in ein Thema einsteigen.

    Was ich kritisch sehe

    Die reine Taschengeldverwaltung finde ich deutlich weniger überzeugend.

    Im Grunde führen Eltern ein virtuelles Konto und tragen Ein- und Auszahlungen ein. Das kann für Familien hilfreich sein, die ohnehin nach genau so einem System suchen.

    Als eigenständige Finanzbildungsfunktion ist mir das aber zu wenig.

    Es bleibt letztlich eine digitale Abbildung von Geld, das an anderer Stelle liegt. Ob ein Kind dadurch tatsächlich lernt, sein eigenes Geld einzuteilen, hängt stark davon ab, wie die Familie die App nutzt.

    Genau das gilt auch für den Lernbereich.

    Ein Quiz zu Impulskäufen macht ein Kind noch nicht automatisch konsumkompetent. Eine Erklärung über ETFs macht noch keine Erfahrung mit Geldanlage.

    Die Stärke der App entsteht für mich deshalb erst dann, wenn Eltern und Kinder die Inhalte gemeinsam aufgreifen und in ihren Alltag übertragen.

    Kompetenz-Check

    🟡 Selbstwirksamkeit
    Sparziele und kleine Challenges können Kinder dazu bringen, selbst nachzudenken und Dinge auszuprobieren. Wie viel echte Entscheidungserfahrung daraus entsteht, hängt aber stark von der Nutzung im Familienalltag ab.

    🟡 Finanzmanagement
    Einnahmen, Ausgaben und Sparziele werden sichtbar und können gemeinsam verwaltet werden. Da kein echtes Geld über die App läuft, bleibt die praktische Erfahrung mit einem eigenen Konto oder tatsächlichen Zahlungen begrenzt.

    🟡 Konsumkompetenz
    Preise, Rabatte, Markendruck, In-Game-Käufe und Impulskäufe werden gut aufgegriffen. Vieles bleibt zunächst Wissensvermittlung. Die Challenges sind deshalb besonders wichtig, weil sie einzelne Inhalte in den Alltag übertragen.

    🟡 Wirtschaft verstehen
    Aktien, ETFs, Anleihen, Immobilien, Steuern und Diversifikation kommen vor. Die App vermittelt damit überraschend viel wirtschaftliches und finanzielles Grundlagenwissen. Voraussetzung ist allerdings, dass der Lernbereich tatsächlich genutzt wird.

    🔴 Werte & Verantwortung
    Einzelne Themen wie nachhaltiges Investieren tauchen auf. Eine breitere Auseinandersetzung damit, welche Auswirkungen Geldentscheidungen auf andere Menschen, Gesellschaft oder Umwelt haben, spielt aus meiner Sicht bislang nur eine kleine Rolle.

    Gesprächspotenzial

    Hoch.

    Hier sehe ich eine Stärke der App.

    Die Quizfragen, Reflexionsimpulse und Challenges können konkrete Gesprächsanlässe liefern:

    Warum möchte ich etwas unbedingt haben?
    Ist ein Rabatt wirklich ein gutes Angebot?
    Wie lange müsste ich für einen Wunsch sparen?
    Was passiert, wenn ich mein Geld heute ausgebe?
    Und was bedeutet eigentlich Risiko beim Investieren?

    Die App ersetzt solche Gespräche aber nicht.

    Im besten Fall stößt sie sie an.

    Mein Fazit

    Für die reine Verwaltung von Taschengeld würde ich culah nicht abonnieren.

    Dafür wäre mir die Funktion zu begrenzt.

    Interessant wird die App durch ihren Finanzbildungsbereich. Die Themen sind breit, viele Inhalte sind alltagsnah und gerade Konsumfragen bekommen erfreulich viel Raum.

    Für Familien, die die Lerninhalte wirklich nutzen, gemeinsam darüber sprechen und die kleinen Challenges in den Alltag übertragen möchten, finde ich culah deshalb spannend.

    Als digitale Ergänzung zur Finanzbildung: ja.

    Als Ersatz für echte Gespräche und eigene Erfahrungen mit Geld: nein.

  • Buch „Dein Geld und die Welt“

    Buch „Dein Geld und die Welt“

    von Cecile Biccari | illustriert von Naïade Lacolomb | übersetzt von Silv Bannenberg

    Für wen?

    Für Kinder und Jugendliche etwa von 7 bis 14 Jahren.

    Das Buch eignet sich besonders für Kinder, die schon erste eigene Erfahrungen mit Taschengeld, Kaufen und Sparen machen. Es geht aber deutlich über diese klassischen Finanzthemen hinaus und nimmt auch Konsum, Nachhaltigkeit und gesellschaftliche Verantwortung in den Blick.

    Worum geht es?

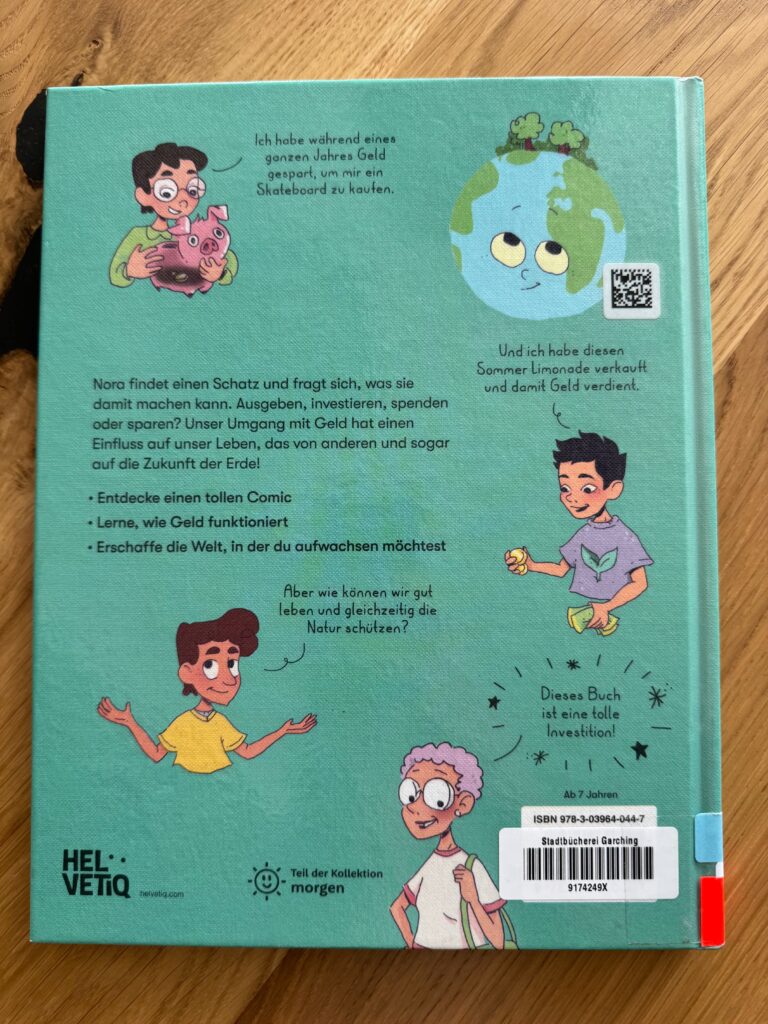
    Nora findet einen Schatz.

    Doch statt mit dem Happy End aufzuhören, beginnt die eigentliche Geschichte erst: Was könnte sie mit dem Geld machen? Es ausgeben? Sparen? Investieren? Oder spenden?

    Auf einen einleitenden Comic folgen kurze Sachkapitel rund um Geld. Behandelt werden unter anderem:

    • warum wir überhaupt Geld brauchen
    • wie Geld verdient wird
    • was Unternehmen sind
    • warum Kaufen sich gut anfühlen kann
    • Sparen
    • Spenden
    • Investieren
    • die Geschichte des Geldes
    • die Frage, wie Geld unsere Gesellschaft prägt

    Das Buch verbindet damit persönliche Finanzentscheidungen mit der größeren Frage: Was bewirken wir eigentlich mit unserem Geld?

    Was mir gut gefällt

    Besonders gefällt mir, dass das Buch Finanzbildung nicht auf Sparen und Investieren reduziert.

    Es zeigt Kindern, dass Geld immer auch mit Entscheidungen verbunden ist und dass diese Entscheidungen Auswirkungen haben können: auf andere Menschen, auf die Umwelt und auf die Gesellschaft.

    Themen wie Kinderarbeit, Nachhaltigkeit oder die Frage, ob Geld glücklich macht, werden kindgerecht aufgegriffen.

    Sehr gelungen finde ich auch den Blick auf die Psychologie des Konsums.

    Das Buch erklärt, warum Kaufen sich gut anfühlen kann und welche Rolle dabei unser Belohnungssystem spielt. Eine einfache Checkliste hilft Kindern dabei, eigene Kaufwünsche bewusster zu hinterfragen.

    Genau solche Aspekte fehlen mir in vielen Materialien zur Finanzbildung.

    Kinder begegnen Werbung, Marken, sozialen Vergleichen und Kaufanreizen lange bevor sie sich mit Geldanlage beschäftigen. Zu verstehen, warum man etwas unbedingt haben möchte, ist deshalb für mich ein zentraler Bestandteil von Finanzbildung.

    Was ich kritisch sehe

    Mit dem Aufbau bin ich nicht ganz warm geworden.

    Das Buch startet als Comic und wechselt anschließend in einen eher klassischen Sachbuchstil. Für mich wirkt dieser Übergang etwas unvermittelt.

    Auch manche Botschaften werden sehr deutlich und mehrfach wiederholt. Für jüngere Leser*innen kann genau das hilfreich sein. Mir war der Ton stellenweise etwas zu belehrend.

    Das ist allerdings eher eine Frage der Vermittlung als des Inhalts. Inhaltlich finde ich die Themenauswahl ungewöhnlich breit und gerade den Schwerpunkt auf Konsum und Verantwortung sehr wertvoll.

    Kompetenz-Check

    🟡 Selbstwirksamkeit
    Das Buch zeigt Kindern verschiedene Möglichkeiten, mit Geld umzugehen und eigene Entscheidungen zu treffen. Der Schwerpunkt liegt allerdings stärker auf Reflexion und Bewusstsein als auf konkretem Ausprobieren.

    ⚪ Finanzmanagement
    Sparen und Investieren werden zwar erklärt, stehen aber nicht im Mittelpunkt. Budgetplanung, Kontoführung oder andere praktische Aspekte des alltäglichen Finanzmanagements spielen kaum eine Rolle.

    🟢 Konsumkompetenz
    Eine der größten Stärken des Buches. Kaufentscheidungen, Wünsche, Werbung, das Belohnungssystem und bewusster Konsum werden altersgerecht thematisiert.

    🟢 Wirtschaft verstehen
    Das Buch erklärt unter anderem, warum Geld entstanden ist, wie Unternehmen funktionieren und welche Rolle Geld in unserer Gesellschaft spielt. Dadurch geht es deutlich über die persönliche Ebene hinaus.

    🟢 Werte & Verantwortung
    Nachhaltigkeit, Kinderarbeit, Spenden, gesellschaftliche Verantwortung und die Auswirkungen unseres Konsums ziehen sich durch das gesamte Buch.

    Gesprächspotenzial

    Sehr hoch.

    Das Buch wirft Fragen auf, zu denen es selten eine einzige richtige Antwort gibt:

    Macht Geld glücklich?
    Sollte man sein Taschengeld lieber sparen oder ausgeben?
    Was passiert, wenn ein Produkt besonders billig ist?
    Welche Auswirkungen hat unser Konsum auf andere Menschen?
    Wofür würden wir Geld spenden?
    Und können wir mit unserem Geld tatsächlich etwas verändern?

    Genau dadurch eignet sich das Buch sehr gut zum gemeinsamen Lesen und Diskutieren – zu Hause genauso wie in Schule oder Bildungsarbeit.

    Mein Fazit

    Eine klare Empfehlung für alle, die Finanzbildung weiter denken möchten als Sparen, Taschengeld und Investieren.

    „Dein Geld und die Welt“ verbindet Finanzwissen mit Konsumkompetenz, Nachhaltigkeit und gesellschaftlichen Fragen – und zeigt Kindern, dass Geldentscheidungen nie völlig losgelöst von der Welt um sie herum stattfinden.

    Nicht jeder Aspekt der Vermittlung hat mich überzeugt. Inhaltlich setzt das Buch aber genau dort an, wo Finanzbildung für Kinder besonders spannend wird: bei ihren eigenen Wünschen, Entscheidungen und Wertvorstellungen.

  • Spielstadt „Mini-München“

    Spielstadt „Mini-München“

    Für wen? Für Kinder und Jugendliche, die Wirtschaft, Geld, Arbeit, Mitbestimmung und Verantwortung nicht nur erklärt bekommen, sondern selbst erleben möchten.

    Worum geht es?

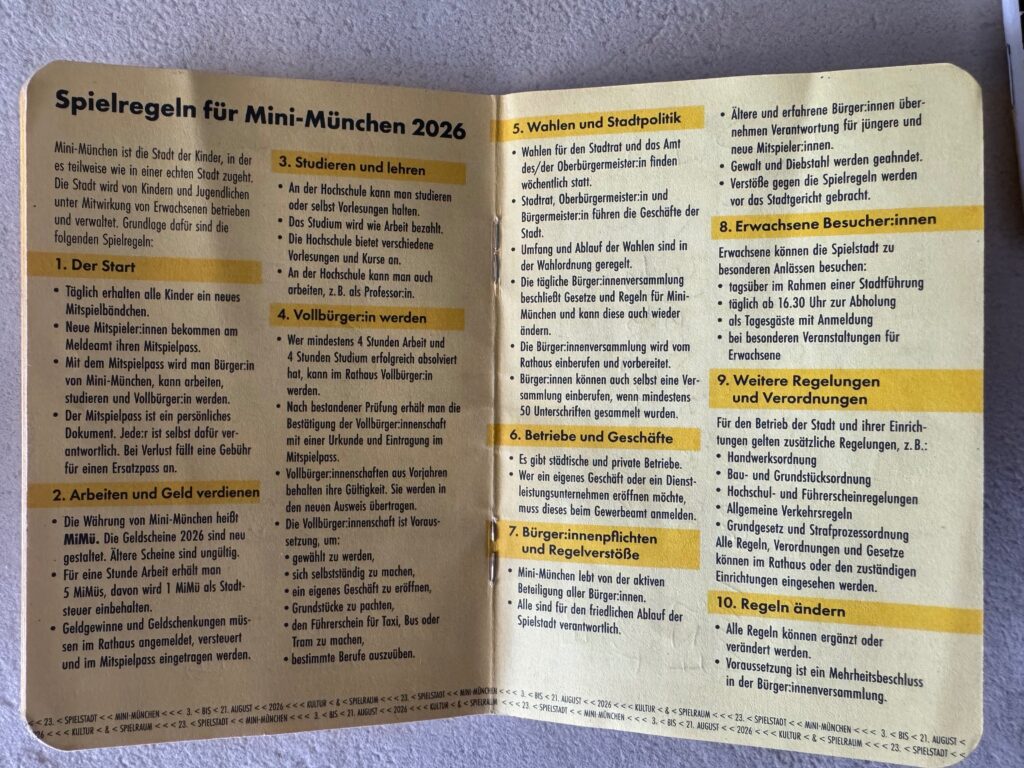
    Mini-München ist eine Spielstadt für Kinder und Jugendliche in München, die in den Sommerferien aufgebaut wird.

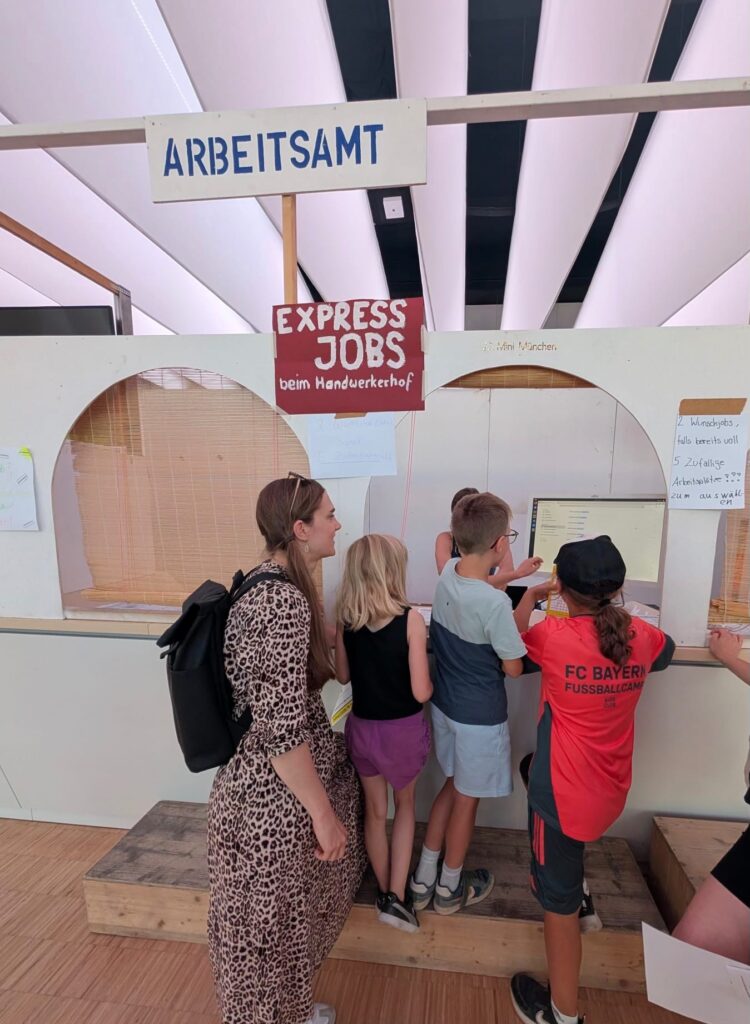
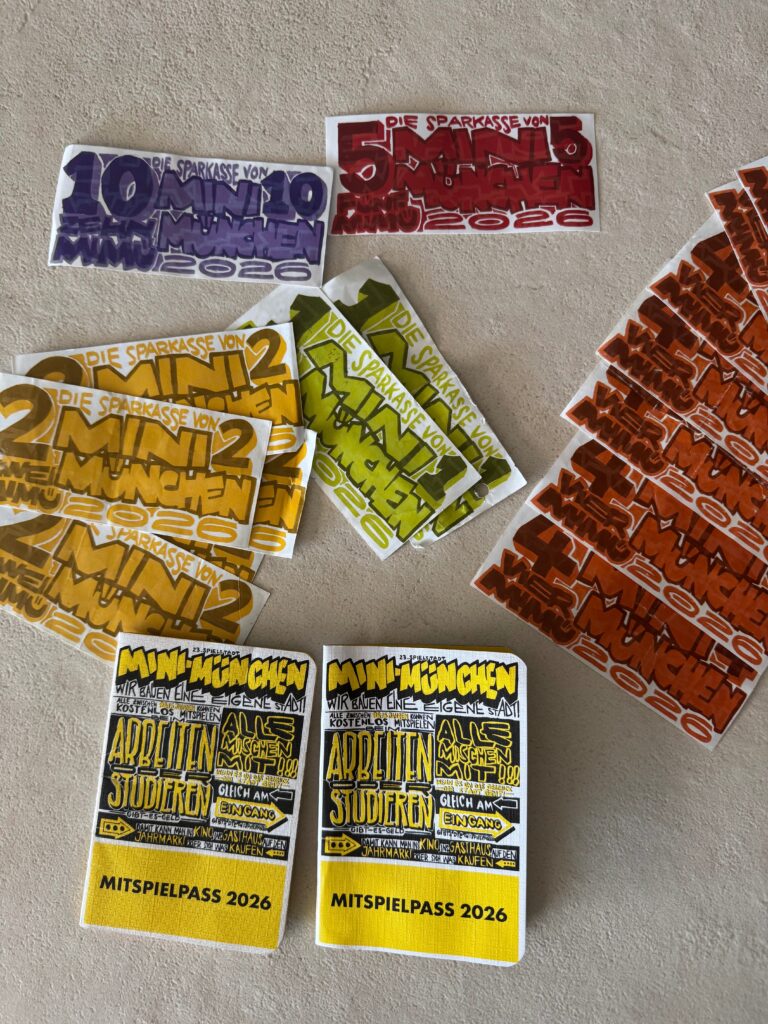
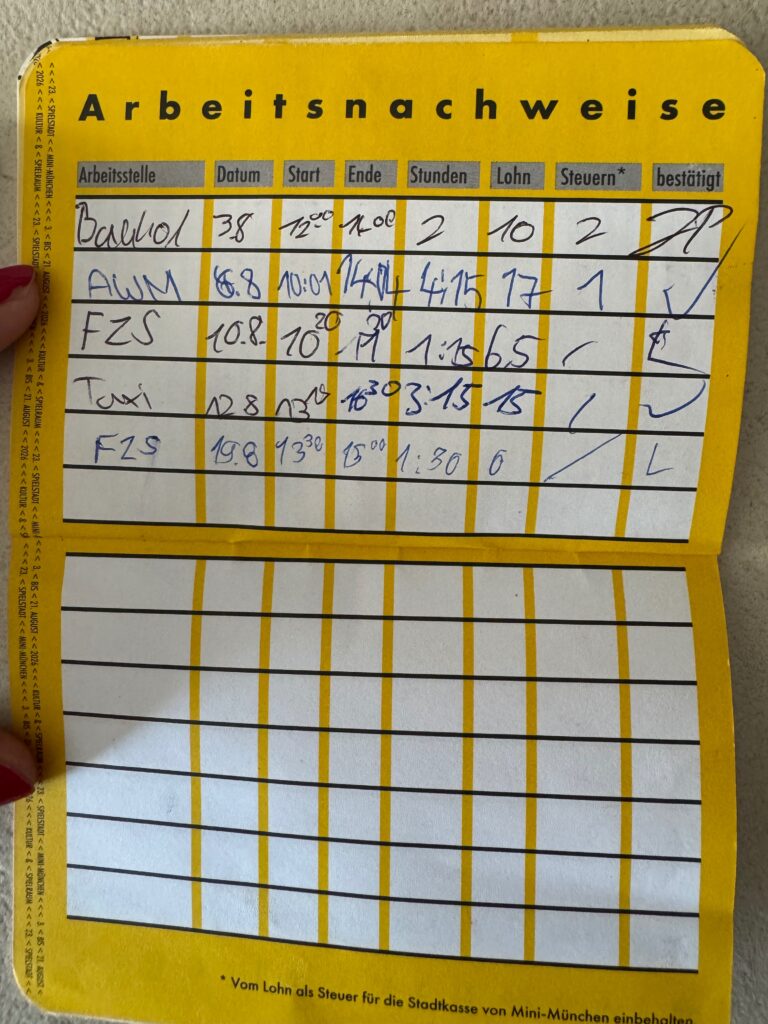
    Die Kinder bekommen einen Pass und 5 MiMü Startgeld. Dann geht es zum Arbeitsamt: einen Job suchen oder studieren.

    Für jede Stunde Arbeit gibt es 5 MiMü. Davon wird 1 MiMü als Steuer abgezogen.

    Das verdiente Geld kann gespart oder ausgegeben werden, zum Beispiel für Kino, Restaurant oder Taxi.

    Wer mindestens vier Stunden gearbeitet und vier Stunden studiert hat, wird Vollbürger*in und darf wählen, sich selbst zur Wahl stellen und ein eigenes Gewerbe gründen.

    Eltern haben keinen Zutritt. Ein Team aus sozialpädagogischen Fachkräften ist vor Ort, im Großen und Ganzen organisieren sich die Kinder aber selbst.

    In der Spielstadt gibt es unter anderem:

    • eine Bank
    • ein Gericht
    • einen Stadtrat
    • ein Arbeitsamt
    • Unternehmen
    • eine Hochschule
    • eine Streitschlichtungsstelle

    Und wenn Kinder mehr Jobs oder niedrigere Steuern wollen, können sie ihre Interessen auch politisch vertreten und demonstrieren.

    Was mir gefällt

    Hier wird Finanzbildung nicht erklärt. Sie wird erlebt.

    Kinder verdienen Geld, zahlen Steuern, entscheiden selbst, wofür sie es ausgeben, und erleben unmittelbar die Folgen ihrer Entscheidungen.

    Gleichzeitig müssen sie Konflikte lösen, Verantwortung übernehmen, mit anderen verhandeln und sich in einer Gemeinschaft zurechtfinden.

    Besonders stark finde ich, dass Erwachsene nicht ständig danebenstehen und vorgeben, wie es richtig geht.

    Die Kinder bekommen einen Rahmen, aber innerhalb dieses Rahmens müssen sie selbst handeln, entscheiden und Lösungen finden.

    Genau darin liegt für mich ein großer Unterschied zu vielen klassischen Finanzbildungsangeboten.

    Was mich weniger überzeugt

    Der größte Nachteil ist eigentlich kein inhaltlicher, sondern ein praktischer:

    Mini-München gibt es nur zeitlich begrenzt und nicht überall.

    Das macht das Angebot besonders, aber eben auch schwer zugänglich für Familien, die nicht in München oder Umgebung wohnen oder genau in diesem Zeitraum teilnehmen können.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Kinder treffen eigene Entscheidungen und erleben direkt, dass ihr Handeln Konsequenzen hat. Sie können arbeiten, studieren, Geld verdienen, ein Gewerbe gründen oder sich politisch engagieren.

    🟢 Finanzmanagement
    Geld verdienen, Steuern zahlen, sparen und ausgeben werden praktisch erlebt. Kinder müssen selbst entscheiden, wie sie mit ihrem MiMü umgehen.

    🟡 Konsumkompetenz
    Kinder entscheiden selbst, wofür sie ihr Geld ausgeben. Eine bewusste Reflexion darüber, warum sie etwas kaufen oder welche Konsumstrategien auf sie wirken, steht aber nicht automatisch im Mittelpunkt.

    🟡 Wirtschaft verstehen
    Arbeitsmarkt, Unternehmen, Steuern, Geldkreisläufe und staatliche Strukturen werden erfahrbar. Wie gut sich daraus wirtschaftliche Zusammenhänge erschließen, hängt aber auch davon ab, ob die Erfahrungen anschließend reflektiert werden.

    🟢 Werte & Verantwortung
    Demokratie, Mitbestimmung, Konfliktlösung und gemeinschaftliche Verantwortung sind zentrale Bestandteile der Spielstadt.

    Gesprächspotenzial: sehr hoch

    Mini-München bietet unglaublich viele Anknüpfungspunkte für Gespräche:

    Warum werden Steuern gezahlt?

    Warum sind manche Jobs beliebter als andere?

    Was mache ich mit meinem verdienten Geld?

    Was bedeutet es, ein eigenes Unternehmen zu gründen?

    Wie entstehen Regeln in einer Gemeinschaft?

    Was ist fair?

    Und was kann ich tun, wenn ich mit einer Entscheidung nicht einverstanden bin?

    Gerade weil die Kinder diese Situationen selbst erlebt haben, entstehen daraus oft ganz andere Gespräche als nach einem Arbeitsblatt oder einem Buch.

    Kosten

    Die Teilnahme ist kostenlos.

    Mein Fazit

    Für mich ist Mini-München eines der beeindruckendsten Beispiele dafür, wie Finanzbildung aussehen kann.

    Nicht als Arbeitsblatt, Buch oder App.

    Sondern als echte Erfahrung.

    Kinder erleben Geld, Arbeit, Steuern, Konsum, Wirtschaft, Demokratie und Verantwortung unmittelbar und müssen selbst Entscheidungen treffen.

    Genau dadurch entsteht ein Lernraum, der weit über reines Finanzwissen hinausgeht.

    Schade ist nur, dass es ein solches Angebot nicht überall und dauerhaft gibt.

  • App „KNAX“

    App „KNAX“

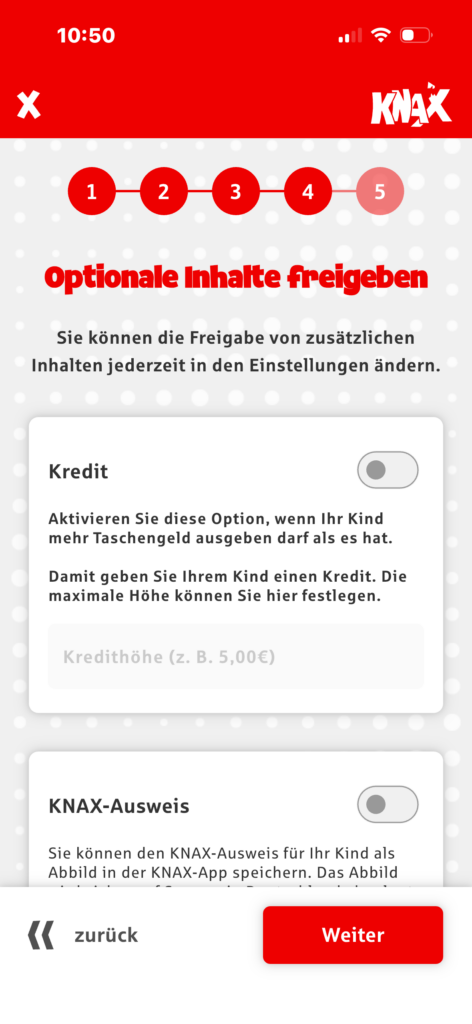
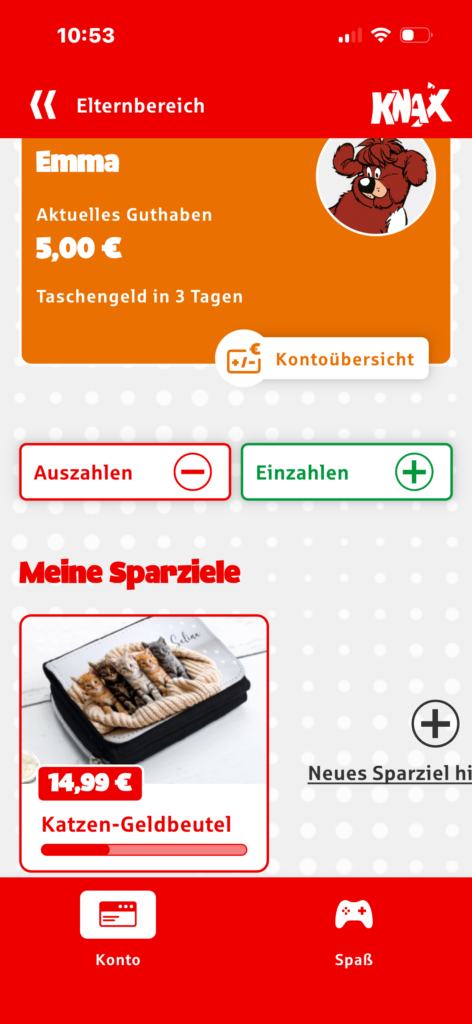
    Die KNAX App ist eine kostenlose Taschengeld- und Spar-App für Kinder, mit der Einnahmen, Ausgaben und Sparziele erfasst werden können.

    Anbieter: Sparkassen-Finanzgruppe / KNAX

    Für wen? Für Kinder mit erstem Taschengeld, etwa von 6 bis 12 Jahren, sowie für Eltern, die den Einstieg ins Taschengeld-Management begleiten möchten.

    Stand des Materialchecks: September 2026

    Was kann die KNAX-App?

    Die App unterstützt Kinder dabei, erste eigene Geldbewegungen zu überblicken.

    Möglich sind unter anderem:

    • Einnahmen und Ausgaben festhalten
    • Sparziele anlegen und verfolgen
    • spielerischer Einstieg in den Umgang mit Geld

    Besonders gut gefällt mir die einfache Bedienung. Kinder können schnell nachvollziehen, wie viel Geld sie haben und wie nah sie ihrem Sparziel bereits gekommen sind.

    Dadurch wird Geld greifbarer und der Einstieg in einen selbstständigeren Umgang damit erleichtert.

    Was mir gefällt

    Die App konzentriert sich auf sehr grundlegende, aber wichtige Dinge: Geld erfassen, Sparziele setzen und Fortschritte sichtbar machen.

    Gerade für jüngere Kinder ist das sinnvoll, weil die Funktionen überschaubar bleiben und nicht mit zu vielen Inhalten überladen sind.

    Was mich weniger überzeugt

    Kritisch sehe ich den deutlichen Bezug zur Sparkasse.

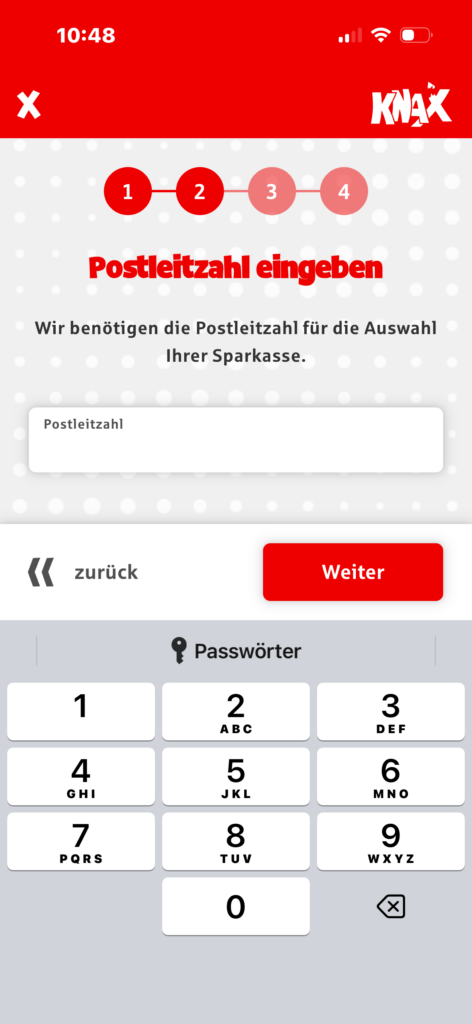
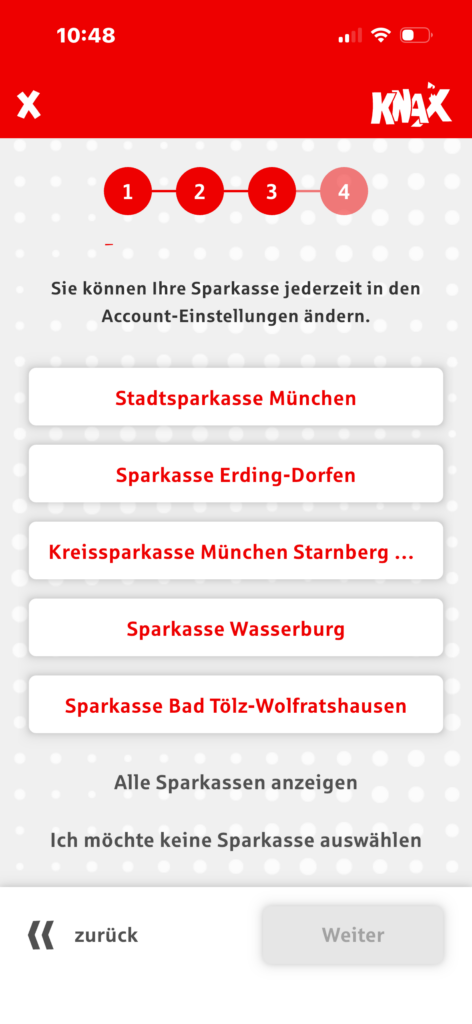
    Zwar lässt sich die Zuordnung zu einer regionalen Sparkasse überspringen, trotzdem ist die App klar Teil der KNAX-Welt und damit kein unabhängiges Bildungsangebot.

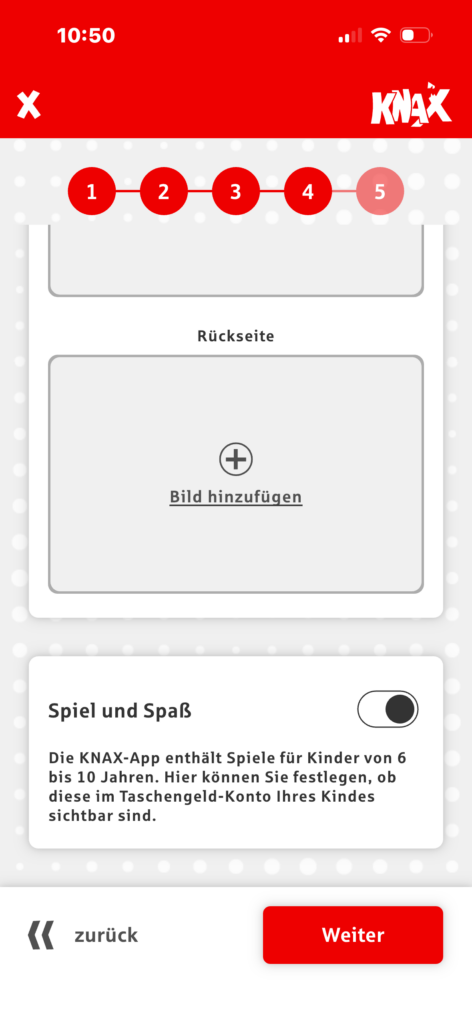
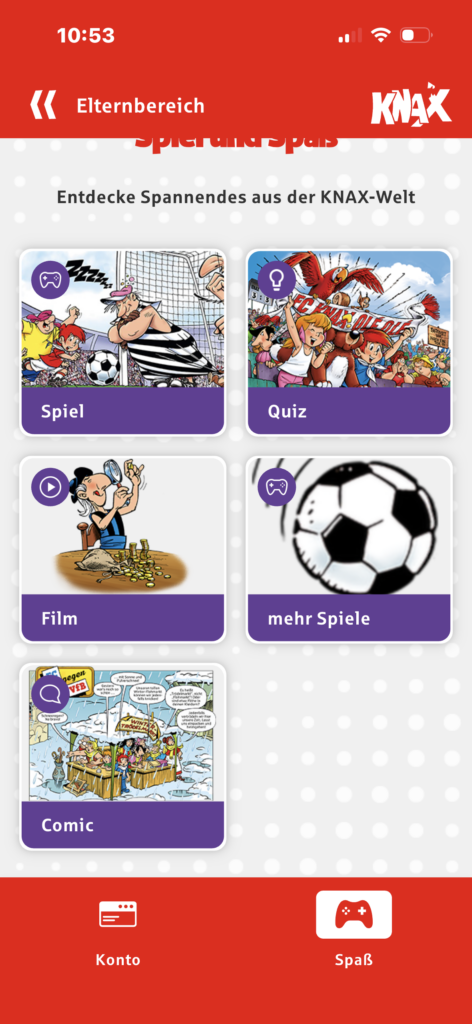
    Außerdem enthält die App Spiele. Das ist grundsätzlich nicht problematisch, allerdings haben viele davon nur wenig direkten Bezug zur Finanzbildung.

    Positiv finde ich, dass Eltern die Spiele deaktivieren können.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Kinder können eigene Sparziele setzen und ihren Fortschritt sichtbar verfolgen. Dadurch erleben sie konkret, dass sie selbst Einfluss auf ihr Ziel haben.

    🟢 Finanzmanagement
    Einnahmen, Ausgaben und Sparziele stehen klar im Mittelpunkt. Für den Einstieg in grundlegende Geldorganisation ist die App gut geeignet.

    ⚪ Konsumkompetenz
    Kaufentscheidungen, Werbung oder Konsumdruck werden kaum thematisiert.

    ⚪ Wirtschaft verstehen
    Größere wirtschaftliche Zusammenhänge spielen keine nennenswerte Rolle.

    ⚪ Werte & Verantwortung
    Nachhaltigkeit, Fairness oder gesellschaftliche Auswirkungen von Geld und Konsum sind kein Schwerpunkt.

    Gesprächspotenzial: mittel

    Die App kann einen guten Anlass bieten, mit Kindern über Taschengeld, Ausgaben und Sparziele zu sprechen.

    Sie ersetzt diese Gespräche aber nicht. Gerade Fragen wie „Wofür möchte ich sparen?“, „Warum gebe ich mein Geld für etwas aus?“ oder „Was ist mir wichtiger?“ entstehen erst durch die Begleitung.

    Kosten

    Kostenlos

    Mein Fazit

    Die KNAX-App ist eine solide und leicht verständliche App für den Einstieg ins Taschengeld-Management.

    Ihre Stärke liegt vor allem bei Sparzielen sowie dem Überblick über Einnahmen und Ausgaben.

    Wer eine umfassendere Finanzbildungs-App sucht, die auch Konsum, wirtschaftliche Zusammenhänge oder gesellschaftliche Fragen behandelt, wird hier weniger finden.

    Als einfaches Werkzeug für erste eigene Geldentscheidungen kann die App Gespräche über Geld aber sinnvoll ergänzen.

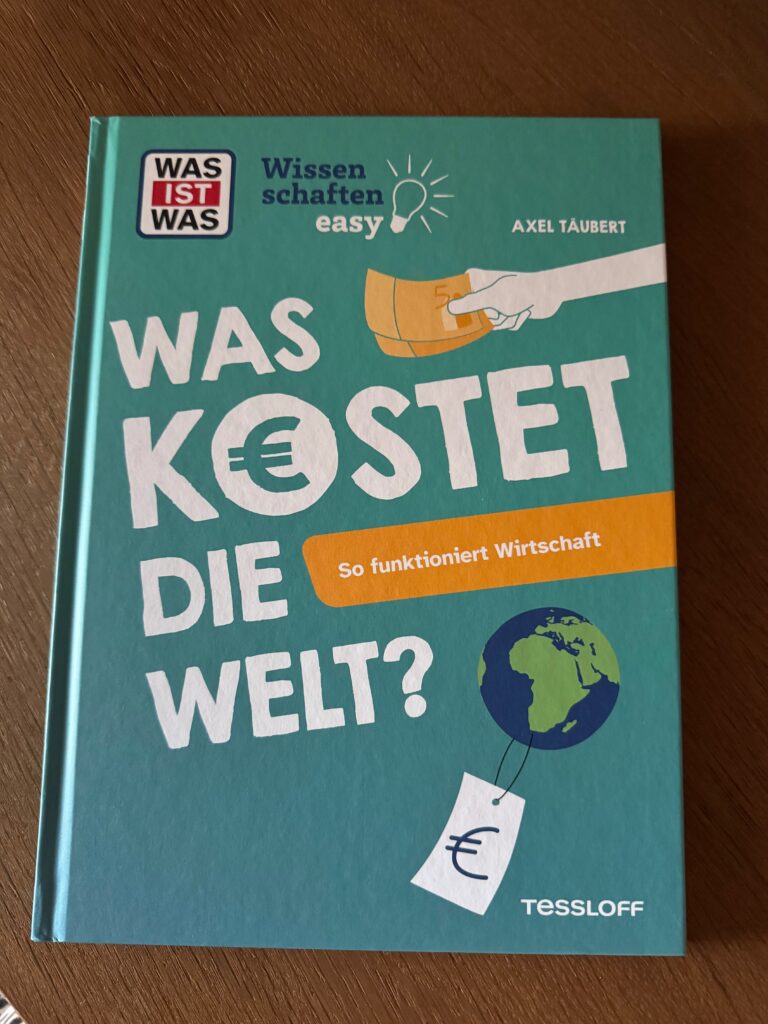
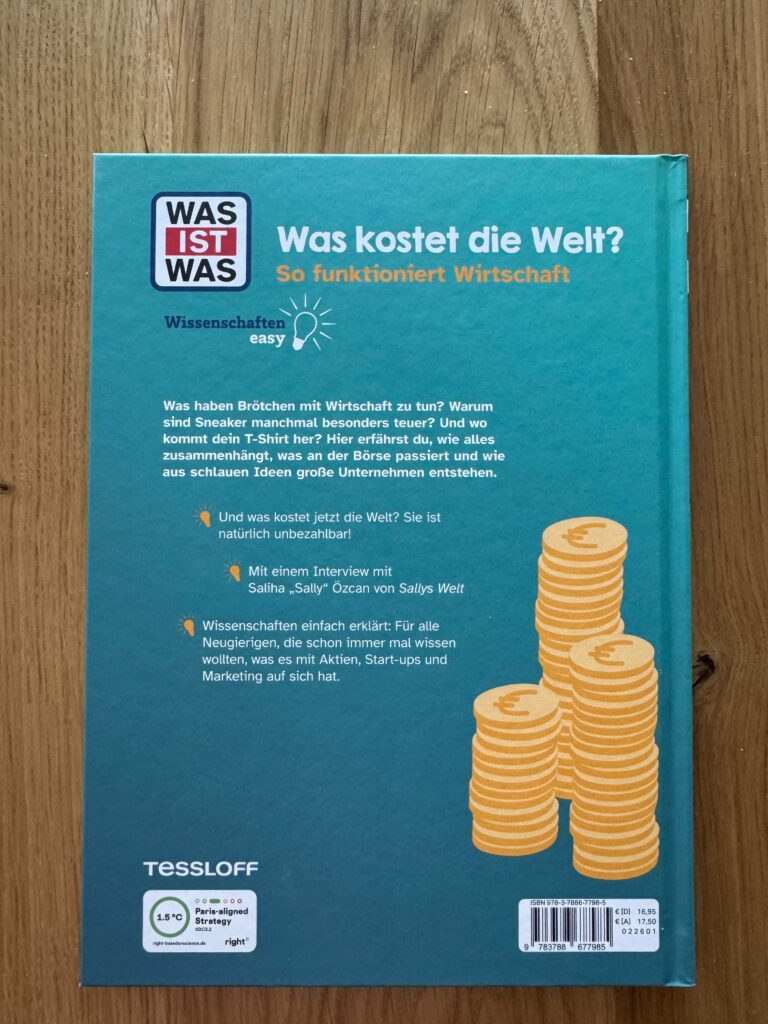
  • Buch „Was kostet die Welt?“

    Buch „Was kostet die Welt?“

    „Was kostet die Welt?“ ist ein Sachbuch über Wirtschaft für Kinder und Jugendliche und erklärt zentrale Themen rund um Geld, Konsum, Unternehmen und Investieren.

    Autor: Axel Täubert

    Für wen? Für Kinder und Jugendliche von etwa 8 bis 14 Jahren sowie für Eltern und Lehrkräfte, die wirtschaftliche Zusammenhänge verständlich vermitteln möchten.

    Stand des Materialchecks: September 2026

    Worum geht es?

    „Was kostet die Welt?“ erklärt, wie Wirtschaft funktioniert.

    Das Buch reicht dabei von Sparen und Investieren über Unternehmensgründungen bis zu Globalisierung, Kryptowährungen und Gaming.

    Besonders gut finde ich, dass Wirtschaft nicht nur als Erfolgsgeschichte erzählt wird. Auch kritische Fragen bekommen Raum, etwa die Auswirkungen unseres Konsums auf Umwelt und Gesellschaft.

    Was mir gefällt

    Kinder und Jugendliche werden ernst genommen.

    Die Beispiele stammen aus ihrer Lebenswelt: Influencer, Apple, NVIDIA oder Gaming machen komplexe Zusammenhänge greifbar, ohne sie unnötig zu vereinfachen.

    Das Buch schafft es damit, Wirtschaft nicht abstrakt wirken zu lassen, sondern als etwas, das mit dem eigenen Alltag und den eigenen Entscheidungen zu tun hat.

    Was mich weniger überzeugt

    Mein einziger Kritikpunkt:

    Dass es dieses Buch noch nicht gab, als ich selbst 13 war. 😉

    Inhaltlich ist das für mich also kein echter Kritikpunkt. Das Buch deckt sehr viele Themen ab, bleibt dabei aber verständlich und lebensnah.

    Kompetenz-Check

    🟡 Selbstwirksamkeit
    Das Buch hilft Kindern und Jugendlichen zu verstehen, wie wirtschaftliche Zusammenhänge ihren Alltag beeinflussen und welche Rolle eigene Entscheidungen spielen. Konkretes eigenes Ausprobieren oder Handeln steht aber nicht im Mittelpunkt.

    🟡 Finanzmanagement
    Sparen und Investieren werden erklärt und in größere wirtschaftliche Zusammenhänge eingeordnet. Praktische Fähigkeiten wie Budgetplanung oder der konkrete Umgang mit dem eigenen Geld sind dagegen nicht der Schwerpunkt. 

    🟢 Konsumkompetenz
    Hier ist das Buch stark. Preise, Konsum, Influencer und die Folgen von Kaufentscheidungen werden aus verschiedenen Perspektiven betrachtet. Auch ökologische und gesellschaftliche Auswirkungen von Konsum werden thematisiert. 

    🟢 Wirtschaft verstehen
    Das ist die klare Kernkompetenz des Buches. Angebot und Nachfrage, Preisbildung, Unternehmen, Globalisierung, Kryptowährungen und weitere wirtschaftliche Zusammenhänge werden anschaulich erklärt. 

    🟢 Werte & Verantwortung
    Fragen nach sozialer Ungleichheit sowie gesellschaftlichen und ökologischen Folgen wirtschaftlicher Entscheidungen werden ausdrücklich aufgegriffen. Das Buch liefert dabei eher Zusammenhänge und Denkanstöße als fertige Werturteile.

    Gesprächspotenzial: hoch

    Das Buch bietet viele Anknüpfungspunkte für Gespräche:

    Warum kostet etwas so viel, wie es kostet?

    Wie verdienen Unternehmen Geld?

    Was bedeutet Investieren eigentlich?

    Welche Auswirkungen hat unser Konsum?

    Welche Rolle spielen Influencer, Plattformen oder große Unternehmen in unserem Alltag?

    Gerade für ältere Kinder und Jugendliche kann das Buch deshalb auch gut als Ausgangspunkt für weiterführende Gespräche dienen.

    Mein Fazit

    „Was kostet die Welt?“ ist für mich eine klare Empfehlung für Familien, Lehrkräfte und alle, die Wirtschaft verständlich, lebensnah und ohne erhobenen Zeigefinger vermitteln möchten.

    Besonders stark finde ich, dass das Buch komplexe wirtschaftliche Themen ernst nimmt, aber trotzdem nah an der Lebenswelt von Kindern und Jugendlichen bleibt.

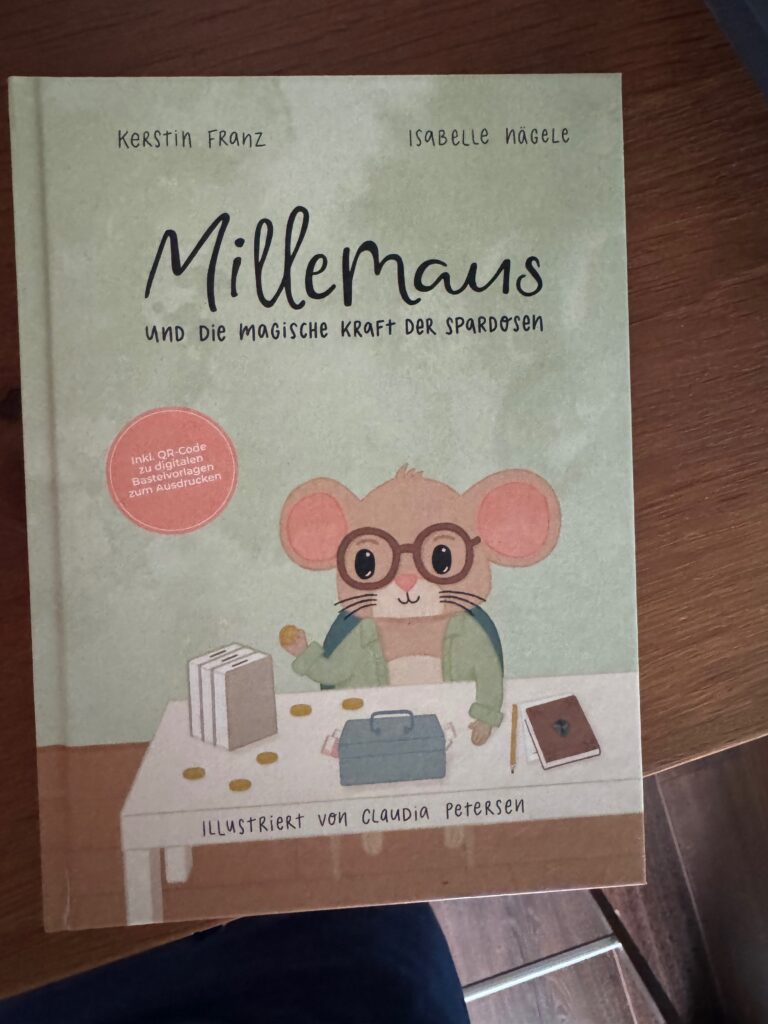
  • Buch „Millemaus und die magische Kraft der Spardosen“

    Buch „Millemaus und die magische Kraft der Spardosen“

    „Millemaus und die magische Kraft der Spardosen“ ist ein Kinderbuch über Geld, Sparziele und bewusste Kaufentscheidungen.

    Von: Kerstin Franz und Isabelle Nägele
    Illustrationen: Claudia Petersen

    Für wen? Für Kinder von etwa 4 bis 10 Jahren und für Eltern, die gemeinsam über Sparen, Wünsche und den Umgang mit Geld sprechen möchten.

    Stand des Materialchecks: September 2026

    Worum geht es?

    Millemaus möchte ihre Freundin zum Geburtstag auf den Jahrmarkt einladen. Dafür braucht sie Geld.

    Also stellt sich die Frage: Wie kann sie ihr Sparziel erreichen?

    Auf diesem Weg begegnen ihr unterschiedliche Möglichkeiten, Geld zu verdienen, zu sparen und bewusst auszugeben.

    Welche Geldthemen stecken im Buch?

    Kinder begegnen unter anderem diesen Themen:

    • Sparziele setzen
    • Geld verdienen
    • das 3-Spardosen-Modell
    • bewusste Kaufentscheidungen
    • soziale Ungleichheit

    Was mir gefällt

    Besonders gelungen finde ich, dass Kinder erleben: Auch sie können finanzielle Ziele Schritt für Schritt selbst erreichen.

    Das Buch vermittelt dadurch viel Selbstwirksamkeit. Geld erscheint nicht als etwas, das einfach da ist, sondern als etwas, das mit Entscheidungen, Planung und eigenem Handeln verbunden ist.

    Auch das 3-Spardosen-Modell bietet einen konkreten und für Kinder gut nachvollziehbaren Zugang zum Umgang mit Geld.

    Was mich weniger überzeugt

    Das Buch behandelt sehr viele Themen gleichzeitig.

    Für manche Kinder kann das gerade im jüngeren Alter etwas viel sein. Einige Inhalte brauchen deshalb vermutlich zusätzliche Erklärung und Begleitung.

    Auch manche Ideen zum Geldverdienen, etwa Rasen mähen oder ein Limonadenstand, passen aus meiner Sicht eher zu älteren Kindern als zur gesamten angegebenen Zielgruppe.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Millemaus verfolgt ein eigenes Ziel und erlebt, dass sie selbst Schritte unternehmen kann, um es zu erreichen.

    🟢 Finanzmanagement
    Sparziele, Sparen und der bewusste Umgang mit Geld werden sehr konkret aufgegriffen.

    🟢 Konsumkompetenz
    Kinder werden dazu angeregt, über Wünsche und Kaufentscheidungen nachzudenken.

    🟡 Wirtschaft verstehen
    Geld verdienen und unterschiedliche Möglichkeiten, an Geld zu kommen, werden thematisiert. Größere wirtschaftliche Zusammenhänge stehen nicht im Mittelpunkt.

    🟡 Werte & Verantwortung
    Soziale Ungleichheit wird angesprochen. Gerade bei jüngeren Kindern braucht dieses Thema aber zusätzliche Gespräche und Einordnung.

    Gesprächspotenzial: hoch

    Das Buch bietet viele gute Anlässe für Gespräche:

    Wofür möchte ich sparen?

    Wie lange dauert es, bis ich mein Ziel erreiche?

    Was ist mir wichtig genug, um dafür auf etwas anderes zu verzichten?

    Welche Möglichkeiten haben Kinder, selbst Geld zu verdienen?

    Und haben eigentlich alle Kinder dieselben Möglichkeiten?

    Gerade die Mischung aus konkreten Geldthemen und Fragen zu unterschiedlichen Ausgangsbedingungen macht das Buch als Gesprächsanlass interessant.

    Mein Fazit

    „Millemaus und die magische Kraft der Spardosen“ vermittelt viele wichtige Grundlagen der Finanzbildung kindgerecht und lebensnah.

    Besonders stark finde ich die Verbindung aus Sparziel, eigenem Handeln und bewussten Entscheidungen.

    Weil das Buch sehr viele Themen auf einmal aufgreift, würde ich es eher gemeinsam mit Kindern lesen und einzelne Aspekte anschließend vertiefen. Dann kann daraus sehr viel mehr entstehen als nur eine Geschichte übers Sparen.