Zielgruppe: 6-9 Jahre

  • Buch „Geld zu verkaufen!“

    Buch „Geld zu verkaufen!“

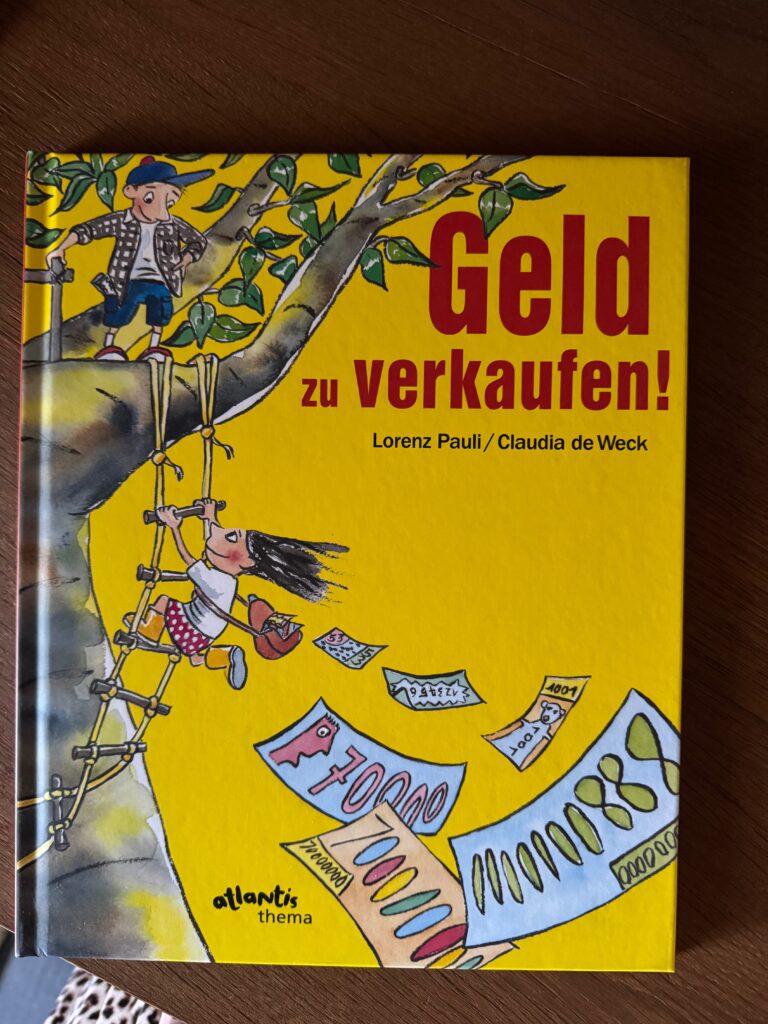
    „Geld zu verkaufen!“ ist ein Kinderbuch über Geld, Wünsche und unterschiedliche Wege, ein Ziel zu erreichen.

    Von: Lorenz Pauli
    Illustriert von: Claudia de Weck

    Für wen? Für Kinder von etwa 5 bis 10 Jahren und für Eltern, die gemeinsam mit Kindern über Geld, Wünsche und unterschiedliche Möglichkeiten sprechen möchten.

    Stand des Materialchecks: September 2026

    Worum geht es?

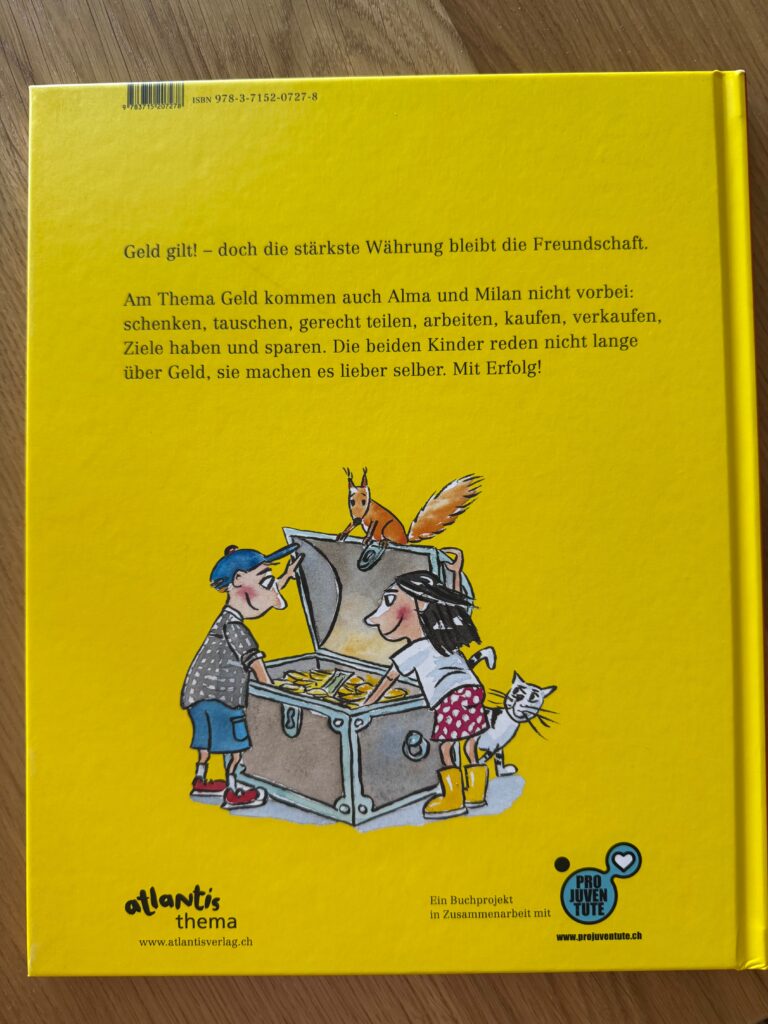
    Alma und Milan möchten beide ein Baumhaus bauen.

    Milan bekommt das benötigte Material von seinen Eltern. Alma nicht. Sie muss deshalb überlegen, wie sie trotzdem zu ihrem Baumhaus kommt.

    Auf ihrem Weg begegnet sie ganz unterschiedlichen Möglichkeiten, mit Geld, Dingen und Arbeit umzugehen.

    Welche Geldthemen stecken im Buch?

    Kinder begegnen unter anderem diesen Themen:

    • Sparen
    • Kaufen und Verkaufen
    • Arbeiten
    • Tauschen
    • Schenken
    • gerecht teilen

    Dabei werden die Themen nicht wie Finanzwissen erklärt. Sie entstehen aus der Geschichte und aus den Entscheidungen der Figuren.
    Was mir gefällt

    Besonders gut gefällt mir, dass die Kinder im Buch nicht belehrt werden.

    Sie stoßen auf konkrete Probleme und entwickeln eigene Lösungen. Dadurch vermittelt die Geschichte nicht nur einzelne Geldbegriffe, sondern auch etwas, das für mich ein wichtiger Bestandteil guter Finanzbildung ist: Selbstwirksamkeit.

    Kinder erleben, dass sie Möglichkeiten haben, Entscheidungen treffen und selbst Lösungen finden können.

    Was mich weniger überzeugt

    Einige Themen wie Gerechtigkeit oder soziale Unterschiede werden zwar angesprochen, bleiben gerade für jüngere Kinder recht abstrakt.

    Gleichzeitig entsteht ein kleines Spannungsfeld bei der Altersgruppe: Für ältere Kinder, die solche gesellschaftlichen Zusammenhänge schon besser verstehen können, wirken Sprache und Geschichte teilweise bereits recht kindlich.

    Das Buch bietet deshalb viele Anknüpfungspunkte, braucht bei manchen Themen aber das Gespräch mit Erwachsenen.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Alma bekommt nicht einfach eine fertige Lösung. Sie überlegt selbst, wie sie ihr Ziel erreichen kann, und probiert unterschiedliche Wege aus.

    🟢 Finanzmanagement
    Sparen, Kaufen, Verkaufen und der Umgang mit begrenzten Möglichkeiten werden in der Geschichte konkret erfahrbar.

    🟡 Konsumkompetenz
    Wünsche und unterschiedliche Wege, etwas zu bekommen, spielen eine Rolle. Eine tiefere Auseinandersetzung mit Konsumentscheidungen braucht aber zusätzliche Gespräche.

    🟡 Wirtschaft verstehen
    Arbeit, Tausch, Verkauf und Geld werden anschaulich aufgegriffen. Größere wirtschaftliche Zusammenhänge stehen nicht im Mittelpunkt.

    🟡 Werte & Verantwortung
    Gerechtigkeit, Teilen und unterschiedliche Ausgangsbedingungen werden angesprochen. Gerade diese Themen brauchen jedoch häufig Begleitung, damit Kinder sie einordnen können.

    Gesprächspotenzial: hoch

    Das Buch eignet sich gut, um nach dem Lesen weiterzufragen:

    Was brauche ich wirklich und was wünsche ich mir nur?

    Was kann ich tun, wenn ich mir etwas nicht einfach kaufen kann?

    Wann ist Tauschen fair?

    Muss immer jede Person gleich viel bekommen, damit etwas gerecht ist?

    Gerade dadurch kann aus der Geschichte mehr werden als ein erstes Kennenlernen von Geldbegriffen.

    Mein Fazit

    „Geld zu verkaufen!“ ist ein liebevoll illustriertes Buch, das Kinder spielerisch mit unterschiedlichen Geldkonzepten in Berührung bringt.

    Besonders gelungen finde ich, dass die Figuren selbst handeln und Lösungen entwickeln, statt dass ihnen richtige Antworten erklärt werden.

    Für Familien, die darüber hinaus über Bedürfnisse, Wünsche, Gerechtigkeit und Konsumentscheidungen sprechen möchten, eignet sich das Buch besonders gut zum gemeinsamen Lesen. Einige dieser Themen erschließen sich Kindern allerdings nicht automatisch und gewinnen erst durch das Gespräch danach an Tiefe.
  • App „Bling!“

    App „Bling!“

    Für wen? Familien mit Kindern, die Taschengeld bekommen und digitales Bezahlen ausprobieren möchten.

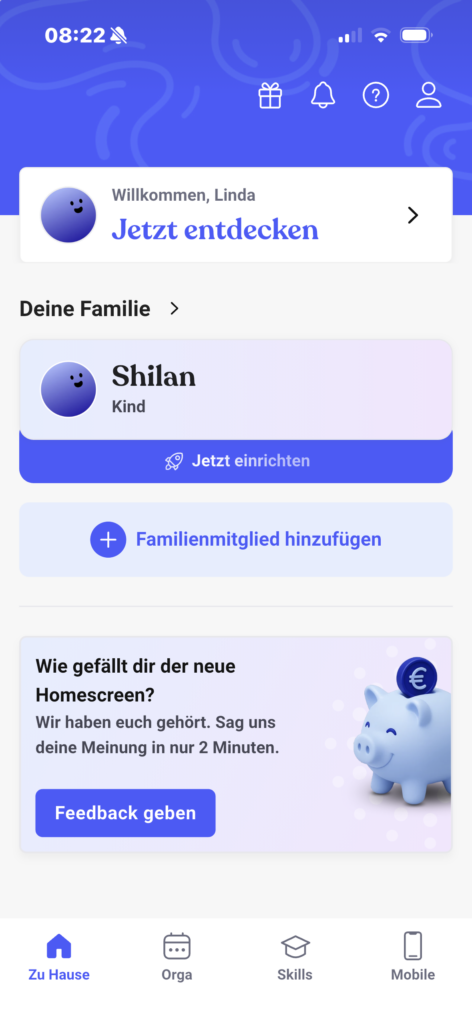
    Bei Bling melden sich die Eltern an und legen ihre Kinder im Familienprofil an. Die Kinder können über das Gerät der Eltern oder über ein eigenes Gerät auf die App zugreifen.

    Stand des Materialchecks: September 2026

    Was kann Bling?

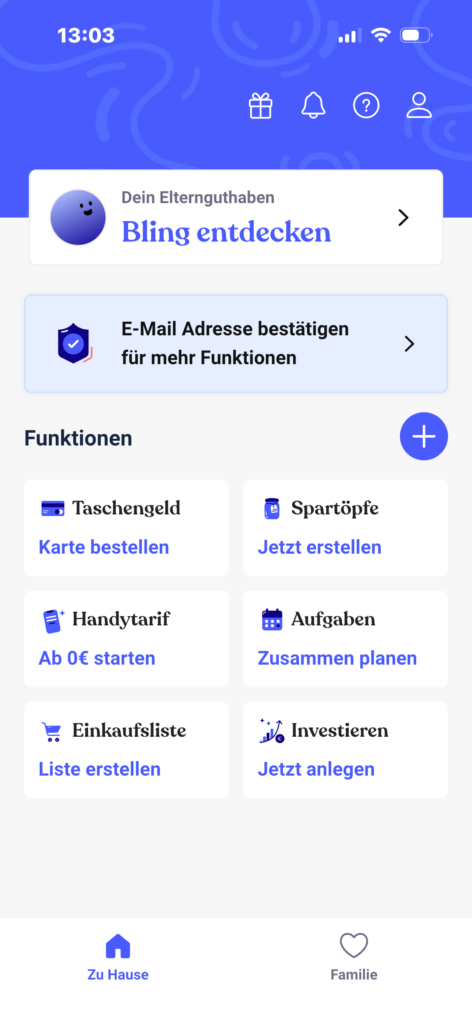
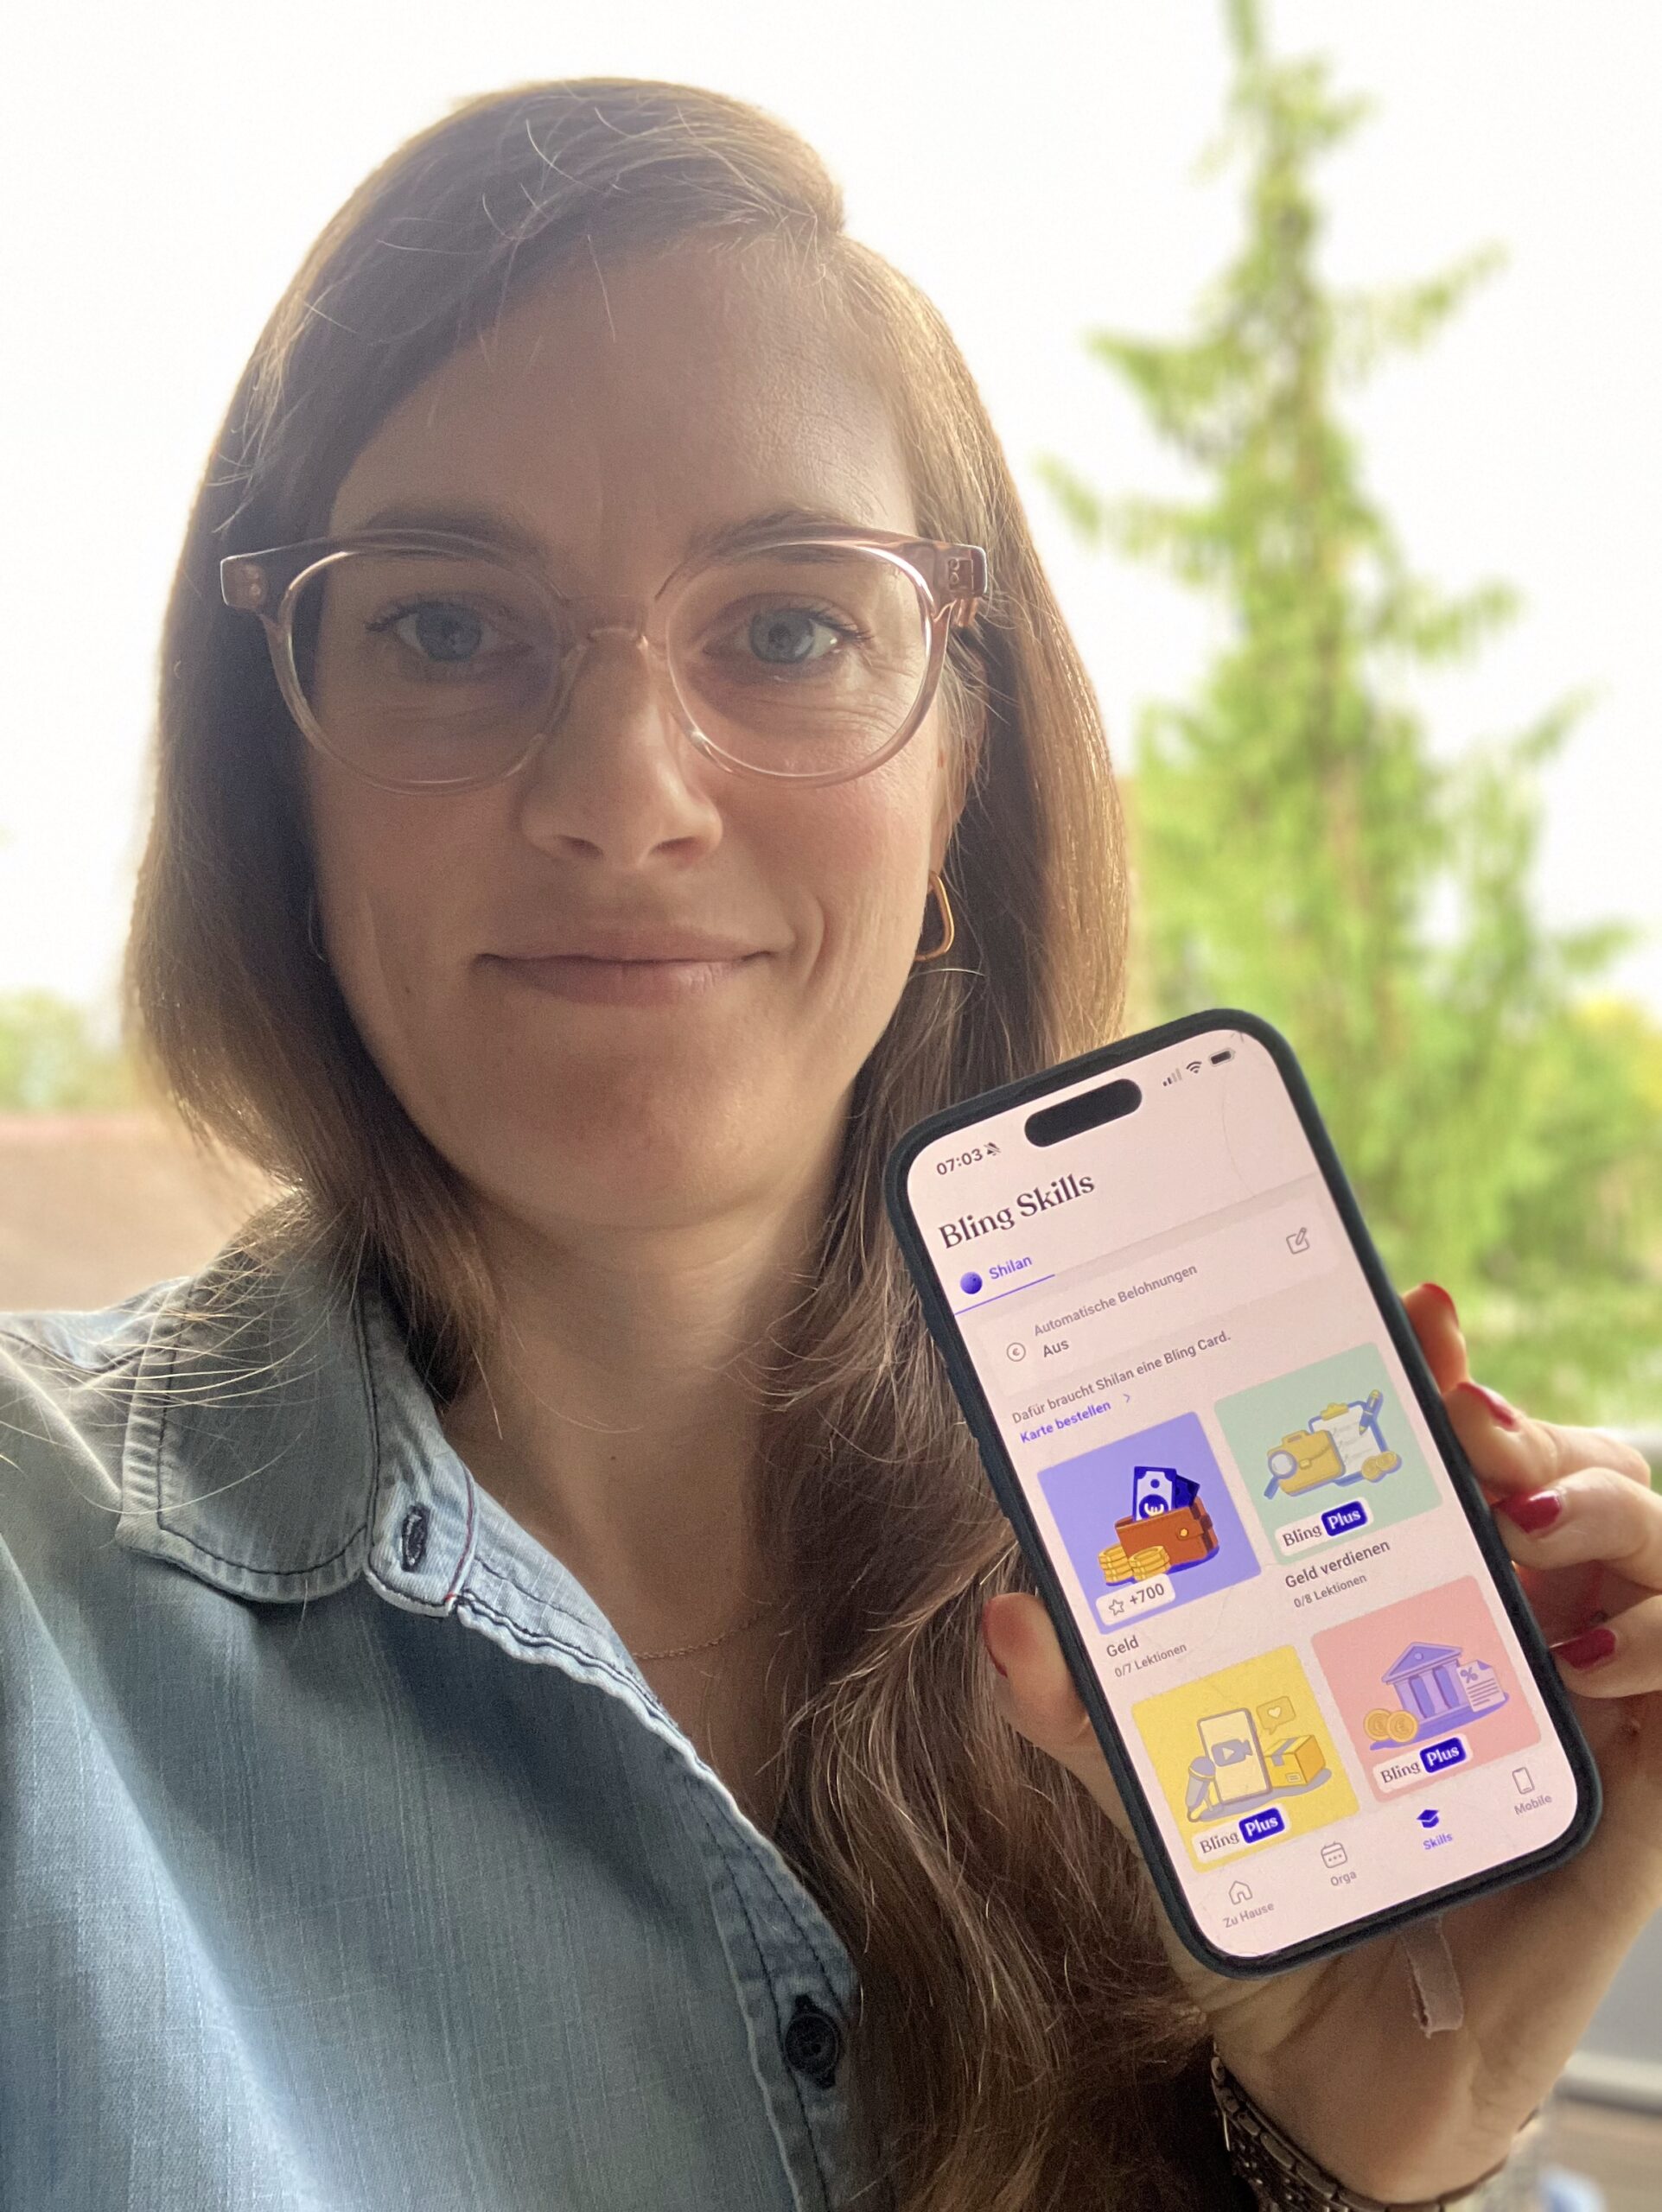
    Bling verbindet Familienorganisation, digitales Taschengeld und Finanzbildung.

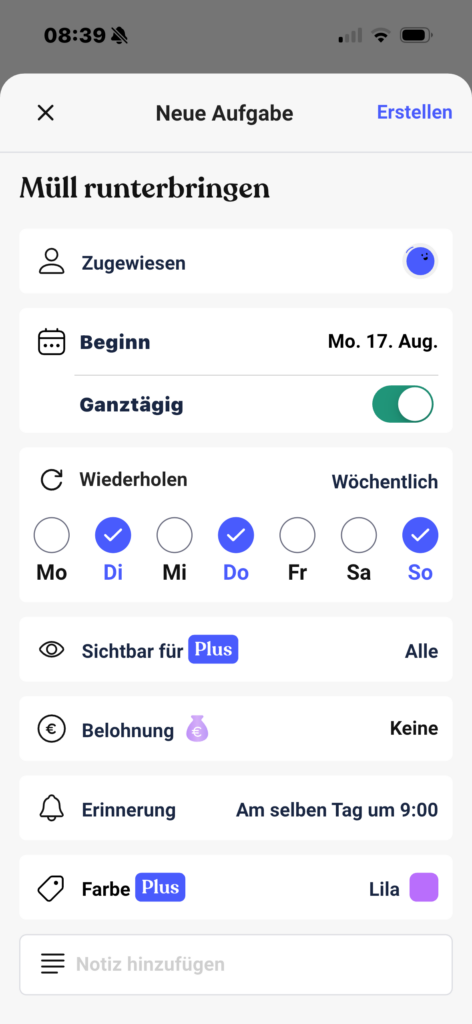
    In der kostenlosen Version gibt es Einkaufslisten und einen Familienplaner für Termine und Aufgaben. Aufgaben können einzelnen Familienmitgliedern zugewiesen und, in Verbindung mit der Bezahlkarte, auch mit einer finanziellen Belohnung verknüpft werden.

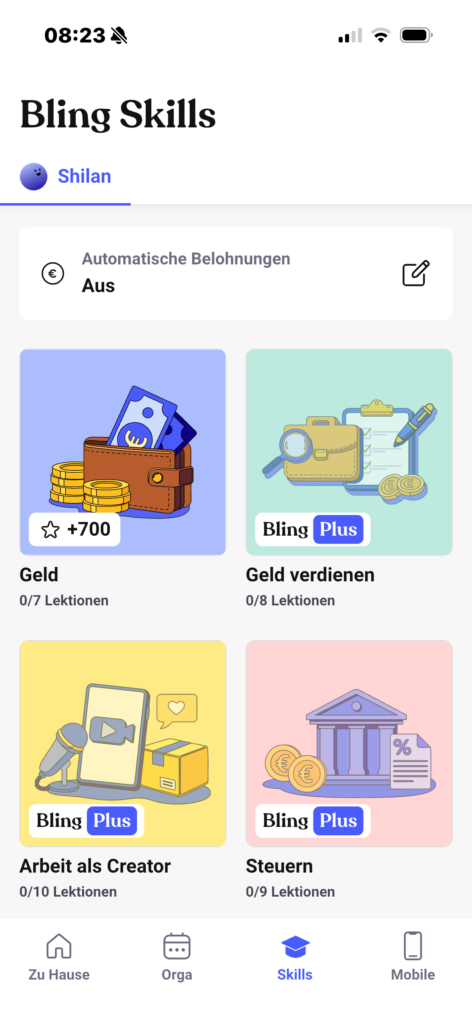
    Beim Thema Finanzbildung gibt es einen gamifizierten Lernbereich, in dem Kinder spielerisch Finanzwissen erwerben und weitere Level freischalten können. Allerdings ist nur das erste Level „Geld“ kostenlos. Themen wie Geld verdienen, Creator werden oder die Finanzierung einer Ausbildung sind Teil der kostenpflichtigen Version.

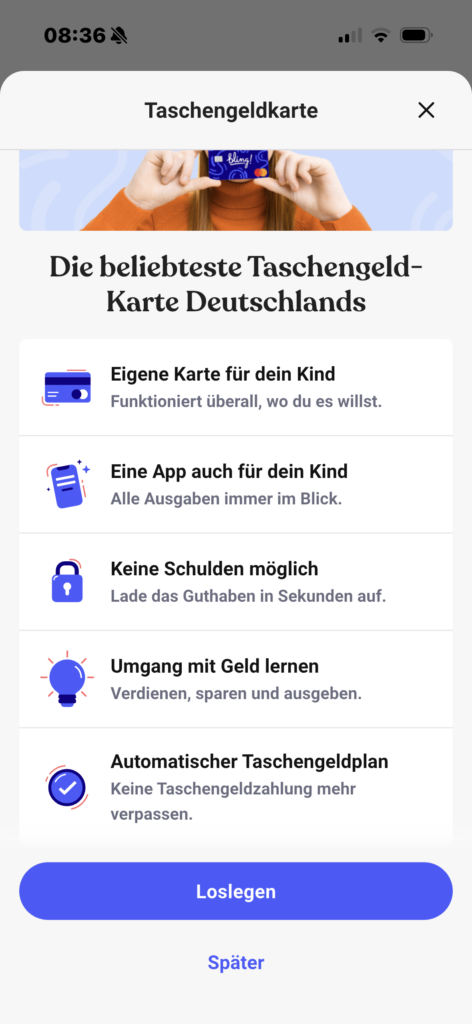
    Die Taschengeldkarte kostet 2,99 Euro pro Monat. Damit können Kinder selbstständig überall dort bezahlen, wo Mastercard akzeptiert wird. Guthaben und Ausgaben sind transparent einsehbar, Eltern können Ausgabenlimits festlegen und Taschengeld automatisch auszahlen lassen.

    Für Sparziele gibt es den sogenannten Sparbaum.

    Was mir gefällt

    Die Kombination aus eigenem Geld, transparenten Ausgaben, Sparzielen und selbstständigem Bezahlen kann Kindern einen guten praktischen Lernraum bieten.

    Kinder treffen echte Entscheidungen mit echtem Geld. Genau darin liegt aus meiner Sicht ein wichtiger Mehrwert gegenüber Angeboten, die Finanzwissen nur theoretisch vermitteln.

    Was mich stört

    Der Mehrwert der kostenlosen Version ist aus meiner Sicht überschaubar.

    Gerade die weiterführenden Finanzbildungsinhalte liegen hinter der Bezahlschranke. Wer Bling hauptsächlich wegen dieser Lerninhalte nutzen möchte, sollte deshalb genau prüfen, ob sich die kostenpflichtige Version für die eigene Familie lohnt.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Kinder verwalten eigenes Geld, setzen Sparziele und können selbstständig bezahlen.

    🟢 Finanzmanagement
    Guthaben und Ausgaben sind transparent. Taschengeld kann automatisch ausgezahlt werden und Eltern können Ausgabenlimits setzen.

    🟡 Konsumkompetenz
    Die App schafft einen guten praktischen Rahmen für eigene Konsumentscheidungen. Sie sorgt aber nicht automatisch dafür, dass Kinder diese Entscheidungen auch reflektieren.

    🟡 Wirtschaft verstehen
    Der gamifizierte Lernbereich vermittelt Finanzwissen. Viele weiterführende Inhalte sind allerdings kostenpflichtig.

    ⚪ Werte & Verantwortung
    Nachhaltigkeit, Fairness oder gesellschaftliche Auswirkungen von Geld und Konsum stehen nicht im Mittelpunkt.

    Gesprächspotenzial: hoch

    Bling bietet viele konkrete Anlässe, um mit Kindern über Geld zu sprechen: über Ausgaben, Sparziele, Wünsche, Fehlkäufe oder den Umgang mit der eigenen Karte.

    Hier liegt der entscheidende Punkt:

    Eine Taschengeldkarte macht noch keine Finanzbildung.

    Ob daraus tatsächlich Finanzbildung entsteht, hängt entscheidend davon ab, wie die Familie das Tool nutzt.

    Wird über Ausgaben gesprochen? Werden Sparziele gemeinsam reflektiert? Wird hinterfragt, warum etwas gekauft wurde?

    Oder bekommt das Kind die Karte in die Hand und fertig?

    Wie so oft entscheidet das soziale Umfeld mit darüber, ob aus einem Tool nachhaltiges Lernen entsteht oder einfach nur ein weiteres digitales Produkt, das genutzt wird.

    Mein Fazit

    Bling bietet deutlich mehr als eine reine Taschengeld-App und kann ein sinnvoller Lernraum für den Umgang mit eigenem Geld sein.

    Besonders interessant finde ich Bling für Familien, die ihren Kindern schrittweise Verantwortung für eigenes Geld übertragen und digitales Bezahlen praktisch begleiten möchten.

    Wer dagegen vor allem nach einem Angebot sucht, das systematisch Finanzwissen vermittelt, sollte genauer hinschauen: Ein Teil der Lerninhalte ist kostenpflichtig und die eigentliche Finanzbildung entsteht auch hier vor allem durch die Gespräche und Erfahrungen rund um die Nutzung.