
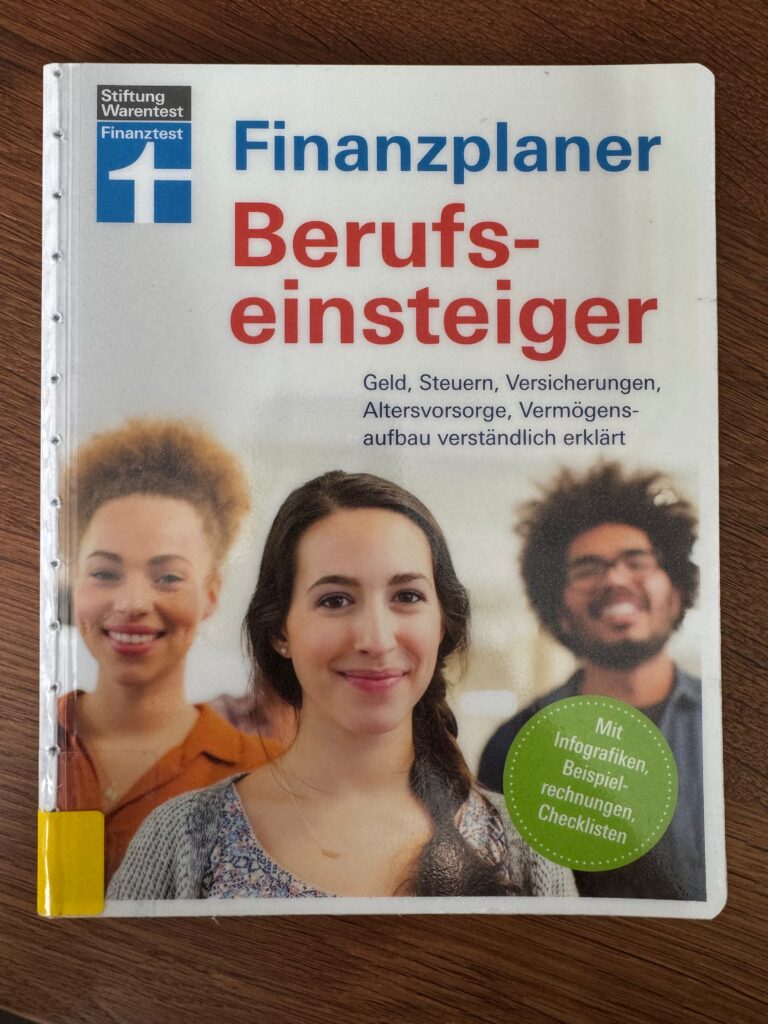
Der „Finanzplaner Berufseinsteiger“ ist ein Finanzratgeber für Jugendliche und junge Erwachsene rund um das erste eigene Gehalt und den Start ins Berufsleben.
Thomas Hammer | Stiftung Warentest / Finanztest
Für wen?
Für Jugendliche und junge Erwachsene etwa ab 15 Jahren, besonders rund um Ausbildung, Studium und den Einstieg ins Berufsleben.
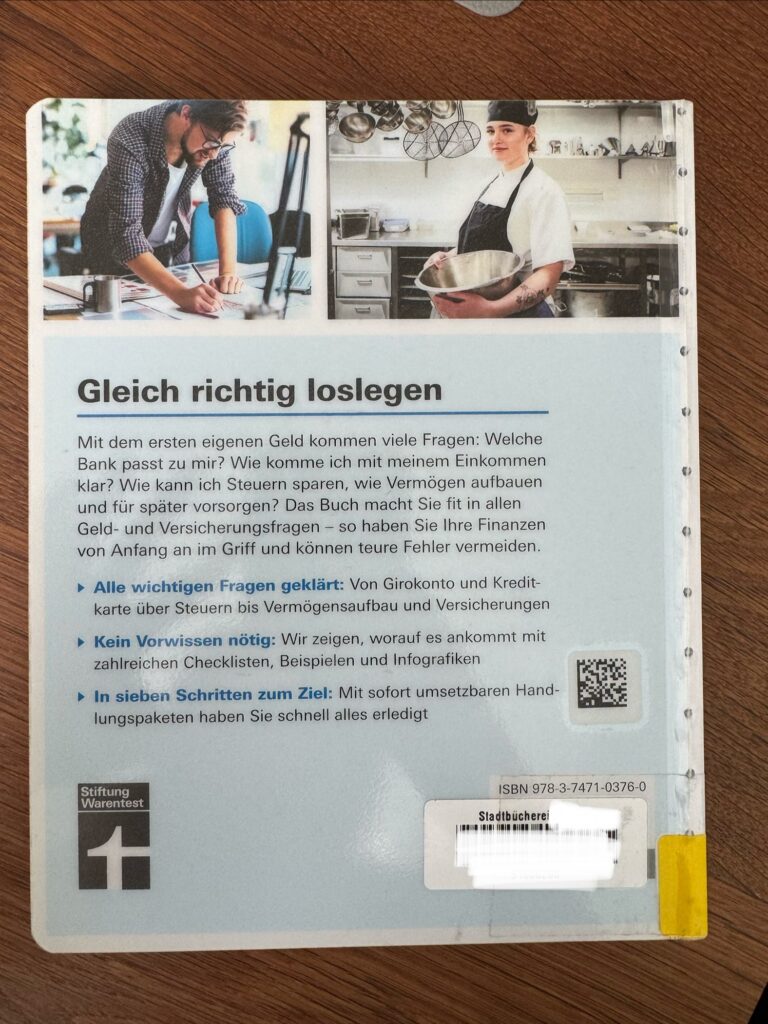
Das Buch richtet sich an junge Menschen, die zum ersten Mal regelmäßig eigenes Geld verdienen und plötzlich mit ganz neuen Finanzfragen konfrontiert sind: Was steht eigentlich auf meiner Gehaltsabrechnung? Welches Konto brauche ich? Welche Versicherungen sind wirklich wichtig? Wie kann ich sparen, vorsorgen und Vermögen aufbauen?
Die Altersspanne ist dabei recht groß. Aus meiner Sicht eignet sich das Buch vor allem für ältere Jugendliche und junge Erwachsene, bei denen diese Entscheidungen konkret anstehen. Der Verlag selbst nennt als Zielgruppe Berufseinsteiger*innen; die digitale Ausgabe wird mit einer Altersempfehlung von 16 bis 30 Jahren geführt.
Worum geht es?
Der „Finanzplaner Berufseinsteiger“ führt einmal quer durch die wichtigsten Finanzthemen beim Start ins Erwachsenenleben.
Behandelt werden unter anderem:
- Arbeitsvertrag und Gehaltsabrechnung
- Girokonto und Kreditkarte
- Budget und Sparen
- Steuern
- Versicherungen
- vermögenswirksame Leistungen
- Altersvorsorge
- Geldanlage und Vermögensaufbau
- Kredite
Das Buch umfasst 176 Seiten und arbeitet mit Beispielen, Checklisten und Infografiken.
Was mir gut gefällt
Die große Stärke des Buches ist für mich sein klarer Aufbau.
Die einzelnen Kapitel sind kompakt und verständlich geschrieben. Man muss das Buch auch nicht unbedingt von vorne bis hinten lesen, sondern kann gezielt zu der Frage springen, die gerade relevant ist.
Vor allem aber vermittelt es etwas, das ich bei Finanzbildung wichtig finde: Man muss nicht plötzlich Expert*in für alles sein, nur weil man das erste eigene Gehalt bekommt.
Viele der grundlegenden Entscheidungen lassen sich Schritt für Schritt treffen. Ein passendes Konto auswählen. Die wichtigsten Versicherungen verstehen. Einen Überblick über die eigenen Einnahmen und Ausgaben bekommen. Mit dem Sparen und Investieren anfangen.
Das kann Berührungsängste abbauen und finanzielle Selbstwirksamkeit stärken.
Was ich kritisch sehe
Die Gestaltung ist eher sachlich und konservativ. Gerade bei einer jungen Zielgruppe finde ich das schade. Inhaltlich ist das Buch zugänglich – optisch vermittelt es für mich diesen Eindruck nicht unbedingt.
Hinzu kommt die enorme Themenbreite. Konto, Steuern, Versicherungen, Altersvorsorge, Börse, Kredit und Arbeitsvertrag auf knapp 180 Seiten: Wer noch keinerlei Berührungspunkte mit Finanzthemen hatte, kann sich davon zunächst auch erschlagen fühlen.
Deshalb sehe ich das Buch weniger als etwas, das man einer 16-Jährigen kommentarlos in die Hand drückt und damit das Thema Finanzbildung abhakt. Seine Stärke entfaltet es besonders dann, wenn einzelne Themen genau zu dem Zeitpunkt herausgegriffen werden, an dem sie im Leben relevant werden.
Kompetenz-Check
🟢 Selbstwirksamkeit
Eine klare Stärke. Das Buch zeigt, dass sich die eigenen Finanzen Schritt für Schritt ordnen lassen und grundlegende Finanzentscheidungen erlernbar sind.
🟢 Finanzmanagement
Hier liegt der Schwerpunkt: Konto, Budget, Versicherungen, Steuern, Vorsorge und Vermögensaufbau werden verständlich und praxisnah behandelt.
🟡 Konsumkompetenz
Bewusste finanzielle Entscheidungen spielen immer wieder eine Rolle. Konsum, Werbung oder der Umgang mit konkreten Konsumimpulsen stehen aber nicht im Mittelpunkt.
🟡 Wirtschaft verstehen
Einzelne wirtschaftliche Zusammenhänge werden erklärt. Der Fokus liegt klar auf den persönlichen Finanzen und weniger darauf, größere wirtschaftliche Mechanismen verständlich zu machen.
⚪ Werte & Verantwortung
Gesellschaftliche, soziale oder ethische Fragen rund um Geld werden kaum behandelt.
Gesprächspotenzial
Hoch.
Gerade weil das Buch so viele typische Übergangsthemen behandelt, bietet es jede Menge Anlässe für Gespräche: Was brauche ich wirklich für Versicherungen? Wie viel meines ersten Gehalts möchte ich ausgeben und wie viel sparen? Was bedeutet Altersvorsorge mit Anfang 20 überhaupt? Welche Erfahrungen haben die Eltern selbst gemacht?
Für Eltern, Lehrkräfte oder andere Bezugspersonen kann das Buch deshalb auch eine gute Grundlage sein, um einzelne Finanzthemen gemeinsam aufzugreifen ohne gleich einen kompletten „Finanzkurs“ daraus machen zu müssen.
Mein Fazit
Ein sehr guter Grundlagenratgeber für den finanziellen Start ins Erwachsenenleben.
Ich würde mir wünschen, dass deutlich mehr Jugendliche und junge Erwachsene solches Wissen bekommen, bevor sie die ersten größeren Finanzentscheidungen treffen müssen.
Mein Ideal wäre allerdings nicht: Buch überreichen, fertig.
Sondern: Buch überreichen und jemanden an der Seite haben, mit dem oder der man Fragen besprechen, Aussagen hinterfragen und die Inhalte auf die eigene Lebenssituation übertragen kann.
Denn Finanzbildung entsteht nicht allein durch Lesen. Sie entsteht auch durch Gespräche, Nachfragen und eigenes Ausprobieren.