Zielgruppe: Erwachsene

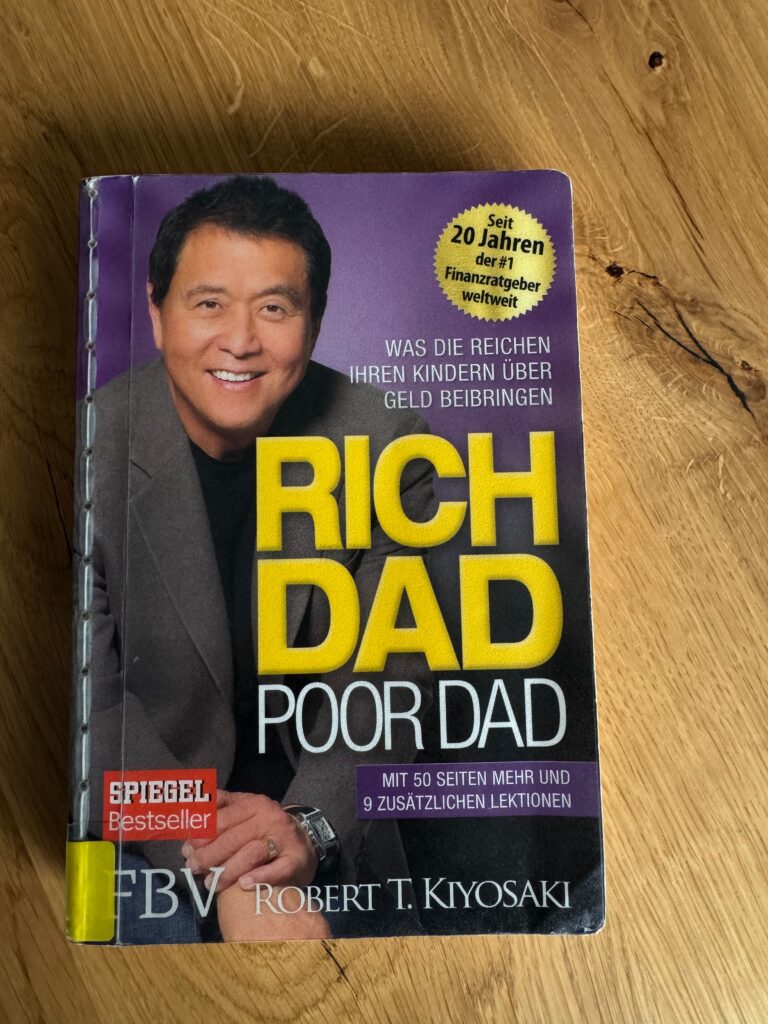
  • Buch „Rich Dad Poor Dad“

    Buch „Rich Dad Poor Dad“

    Robert T. Kiyosaki

    Für wen?

    Für Erwachsene, die sich mit Geld, Vermögensaufbau und finanzieller Unabhängigkeit beschäftigen möchten.

    Das Buch ist weniger ein klassischer Finanzratgeber als ein Buch über Einstellungen und Denkweisen rund um Geld. Konkretes Vorwissen braucht man nicht – gerade deshalb war und ist „Rich Dad Poor Dad“ für viele Menschen ein Einstieg in die Beschäftigung mit den eigenen Finanzen.

    Worum geht es?

    Robert Kiyosaki erzählt von zwei prägenden Vaterfiguren: seinem leiblichen Vater, dem „Poor Dad“, und dem Vater seines besten Freundes, dem „Rich Dad“.

    Anhand ihrer unterschiedlichen Einstellungen zu Arbeit, Geld, Vermögen und Unternehmertum entwickelt er seine eigene Finanzphilosophie. Eine zentrale Botschaft lautet: Nicht nur für Geld arbeiten, sondern Vermögenswerte aufbauen, die langfristig Einkommen erzeugen.

    Dabei geht es unter anderem um:

    • den Unterschied zwischen Vermögenswerten und Verbindlichkeiten
    • Einkommen aus Arbeit und aus Vermögen
    • Unternehmertum
    • Investitionen
    • finanzielle Unabhängigkeit
    • den Umgang mit finanziellen Risiken
    • die eigene Haltung zu Geld und Erfolg

    „Rich Dad Poor Dad“ erschien ursprünglich bereits 1997 und gehört inzwischen zu den bekanntesten Büchern über persönliche Finanzen. Die aktuelle deutsche Ausgabe wurde 2025 neu übersetzt, aktualisiert und ergänzt.
    Was mir gut gefällt

    Ich verstehe, warum dieses Buch für viele Menschen ein wichtiger Einstieg in Finanzthemen war.

    Kiyosaki stellt Fragen, die im Alltag leicht untergehen: Möchte ich mein gesamtes Leben ausschließlich meine Arbeitszeit gegen Geld tauschen? Was mache ich mit dem Geld, das ich verdiene? Welche Entscheidungen führen dazu, dass ich langfristig Vermögen aufbaue?

    Vor allem die psychologische Seite finde ich grundsätzlich wertvoll.

    Neugierig bleiben. Verantwortung für die eigenen Finanzen übernehmen. Sich Wissen aneignen. Nicht aus Angst jede finanzielle Entscheidung vermeiden. Nach Möglichkeiten suchen, statt Geld als etwas völlig Unbeeinflussbares wahrzunehmen.

    Auch die Zusammenfassungen am Ende der Kapitel haben mir gefallen. Sie bringen die teilweise sehr ausführlich erzählten Gedanken noch einmal kompakter auf den Punkt.

    Was ich kritisch sehe

    Mich hat das Buch trotzdem nicht überzeugt.

    Ein Grund ist die starke Ausrichtung auf die USA. Viele Beispiele beziehen sich auf das amerikanische Steuer-, Renten-, Immobilien- und Wirtschaftssystem und lassen sich nicht einfach auf Deutschland übertragen.

    Noch wichtiger finde ich aber die Haltung hinter manchen Aussagen.

    Kiyosaki stellt finanzielle Eigenverantwortung stark in den Mittelpunkt. Das kann motivierend sein. Gleichzeitig gerät dabei aus meiner Sicht zu leicht aus dem Blick, dass finanzieller Erfolg nicht ausschließlich das Ergebnis individueller Entscheidungen ist.

    Menschen starten mit sehr unterschiedlichen Voraussetzungen. Einkommen, Vermögen der Familie, Bildungschancen, Gesundheit, Sorgearbeit oder schlicht Glück und Pech beeinflussen finanzielle Möglichkeiten erheblich.

    An mehreren Stellen entsteht für mich zudem ein sehr enges Bild davon, was Erfolg bedeutet: Vermögen aufbauen, unternehmerisch denken und finanziell unabhängig werden.

    Finanzielle Selbstbestimmung halte ich für wichtig. Den Wert eines Menschen oder eines gelungenen Lebens daran zu messen, wie viel Vermögen jemand aufbaut, halte ich dagegen für problematisch.

    Und noch etwas: Das Buch liefert deutlich mehr Denkanstöße als konkretes Finanzwissen. Wer wissen möchte, wie Geldanlage, Altersvorsorge oder Versicherungen in Deutschland konkret funktionieren, braucht andere Quellen.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Eine klare Stärke des Buches. Kiyosaki vermittelt sehr deutlich die Botschaft, dass Menschen ihre finanzielle Situation aktiv beeinflussen, Wissen aufbauen und eigene Entscheidungen treffen können.

    🟡 Finanzmanagement
    Vermögensaufbau und Investieren nehmen viel Raum ein. Konkrete, auf Deutschland übertragbare Informationen zu Geldanlage, Steuern, Vorsorge oder Versicherungen bleiben jedoch begrenzt.

    🟡 Konsumkompetenz
    Die Unterscheidung zwischen Konsum beziehungsweise Verbindlichkeiten und Vermögenswerten ist ein wichtiger Bestandteil des Buches. Kiyosaki regt dazu an, darüber nachzudenken, wofür Geld ausgegeben wird und ob eine Ausgabe Vermögen aufbaut oder laufende Kosten verursacht. Eine breitere Auseinandersetzung mit Konsum, Werbung oder Kaufentscheidungen findet dagegen kaum statt.

    🟡 Wirtschaft verstehen
    Das Buch vermittelt Vorstellungen über Unternehmertum, Investitionen, Einkommen und Vermögensaufbau. Wirtschaftliche Zusammenhänge werden jedoch eher anhand von Kiyosakis eigener Finanzphilosophie als systematisch erklärt.

    ⚪ Werte & Verantwortung
    Gesellschaftliche und ethische Fragen rund um Geld, Vermögen und unterschiedliche Ausgangsbedingungen werden kaum reflektiert. Gerade deshalb bietet das Buch hier allerdings viel Stoff für Diskussionen.

    Gesprächspotenzial

    Sehr hoch.

    Vielleicht ist das sogar eine der größten Stärken des Buches.

    Was bedeutet finanzieller Erfolg eigentlich? Ist ein selbstgenutztes Haus ein Vermögenswert oder eine Verbindlichkeit? Wie viel Verantwortung trägt jede Person selbst für ihre finanzielle Situation und wo spielen gesellschaftliche Rahmenbedingungen eine Rolle? Muss das Ziel finanzieller Bildung immer größtmöglicher Vermögensaufbau sein?

    Auch die zentrale Unterscheidung zwischen „Rich Dad“ und „Poor Dad“ lässt sich gut hinterfragen.

    Für mich ist das deshalb weniger ein Buch, dessen Aussagen man einfach übernehmen sollte, sondern eines, an dem sich unterschiedliche Vorstellungen von Geld, Arbeit, Erfolg und Verantwortung sehr gut diskutieren lassen.

    Mein Fazit

    „Rich Dad Poor Dad“ ist ein einflussreiches Buch, das viele Menschen überhaupt erst dazu gebracht hat, über Geld und Vermögensaufbau nachzudenken. Das erkenne ich ihm durchaus an.

    Als Einführung in Finanzbildung würde ich es heute trotzdem nicht wählen.

    Dafür sind mir viele Aussagen zu pauschal, die Perspektive zu stark auf die USA und auf ein bestimmtes Verständnis von Erfolg ausgerichtet und die konkreten Finanzinformationen zu begrenzt.

    Als Diskussionsgrundlage finde ich es dagegen spannend.

    Denn gerade dort, wo ich Kiyosaki widerspreche, entstehen interessante Fragen über Geld, Vermögen, Chancen und darüber, was finanzielle Selbstbestimmung eigentlich bedeutet.

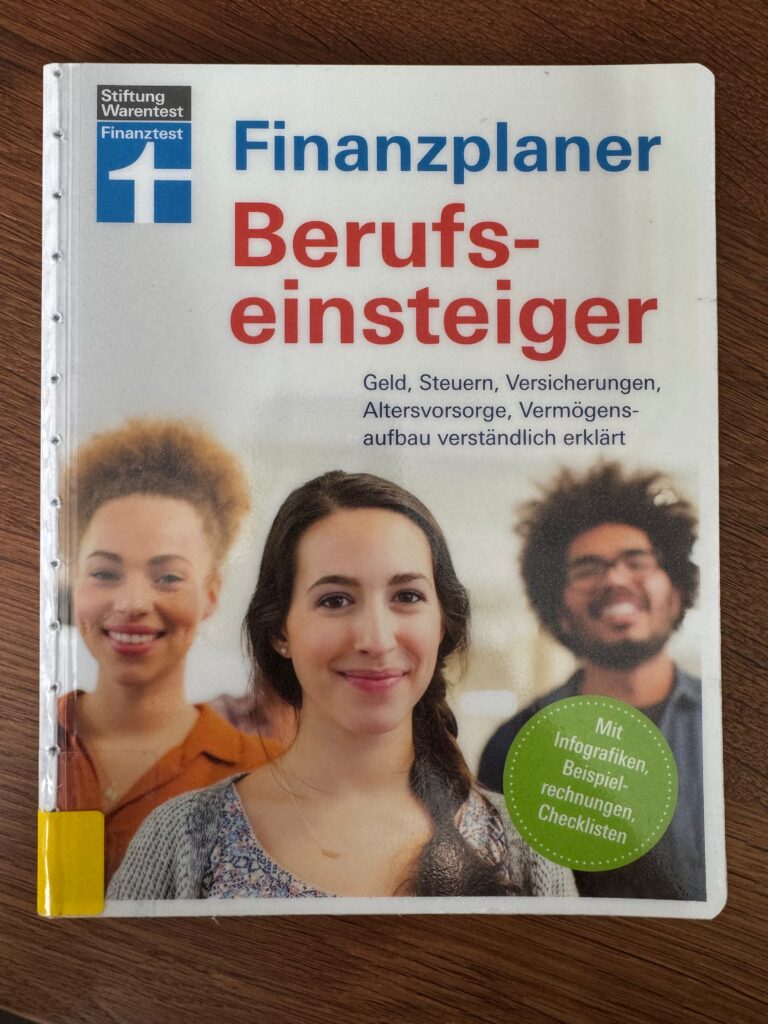
  • Buch „Finanzplaner Berufseinsteiger“

    Buch „Finanzplaner Berufseinsteiger“

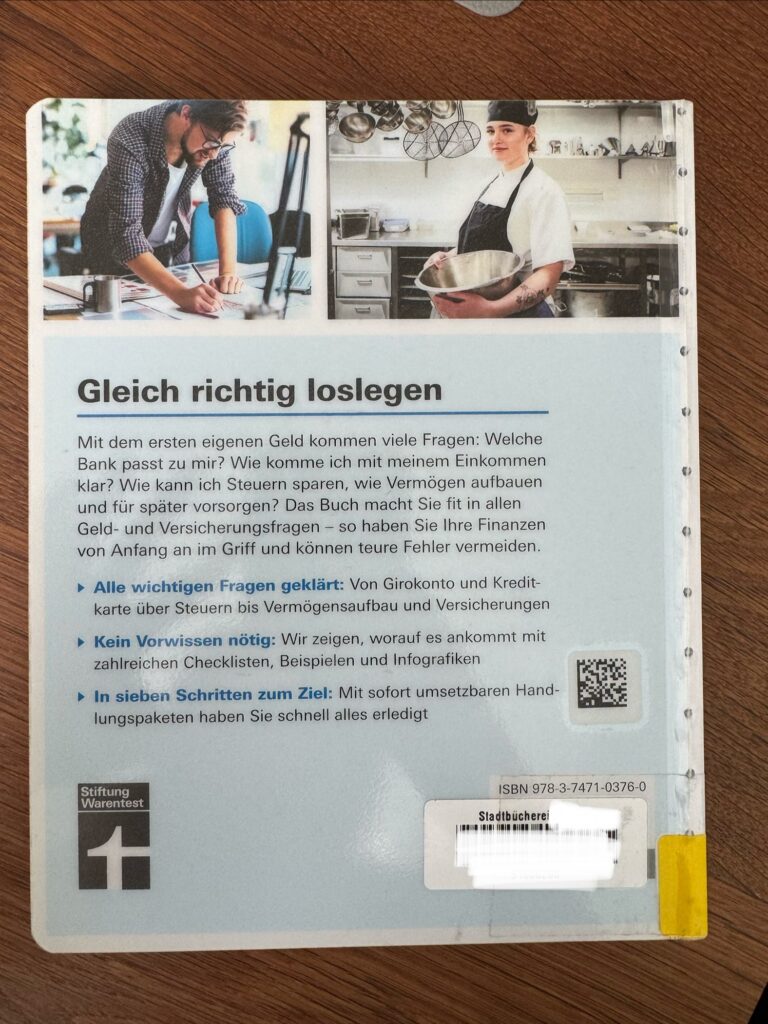
    Der „Finanzplaner Berufseinsteiger“ ist ein Finanzratgeber für Jugendliche und junge Erwachsene rund um das erste eigene Gehalt und den Start ins Berufsleben.

    Thomas Hammer | Stiftung Warentest / Finanztest

    Für wen?

    Für Jugendliche und junge Erwachsene etwa ab 15 Jahren, besonders rund um Ausbildung, Studium und den Einstieg ins Berufsleben.

    Das Buch richtet sich an junge Menschen, die zum ersten Mal regelmäßig eigenes Geld verdienen und plötzlich mit ganz neuen Finanzfragen konfrontiert sind: Was steht eigentlich auf meiner Gehaltsabrechnung? Welches Konto brauche ich? Welche Versicherungen sind wirklich wichtig? Wie kann ich sparen, vorsorgen und Vermögen aufbauen?

    Die Altersspanne ist dabei recht groß. Aus meiner Sicht eignet sich das Buch vor allem für ältere Jugendliche und junge Erwachsene, bei denen diese Entscheidungen konkret anstehen. Der Verlag selbst nennt als Zielgruppe Berufseinsteiger*innen; die digitale Ausgabe wird mit einer Altersempfehlung von 16 bis 30 Jahren geführt. 

    Worum geht es?

    Der „Finanzplaner Berufseinsteiger“ führt einmal quer durch die wichtigsten Finanzthemen beim Start ins Erwachsenenleben.

    Behandelt werden unter anderem:

    • Arbeitsvertrag und Gehaltsabrechnung
    • Girokonto und Kreditkarte
    • Budget und Sparen
    • Steuern
    • Versicherungen
    • vermögenswirksame Leistungen
    • Altersvorsorge
    • Geldanlage und Vermögensaufbau
    • Kredite

    Das Buch umfasst 176 Seiten und arbeitet mit Beispielen, Checklisten und Infografiken. 

    Was mir gut gefällt

    Die große Stärke des Buches ist für mich sein klarer Aufbau.

    Die einzelnen Kapitel sind kompakt und verständlich geschrieben. Man muss das Buch auch nicht unbedingt von vorne bis hinten lesen, sondern kann gezielt zu der Frage springen, die gerade relevant ist.

    Vor allem aber vermittelt es etwas, das ich bei Finanzbildung wichtig finde: Man muss nicht plötzlich Expert*in für alles sein, nur weil man das erste eigene Gehalt bekommt.

    Viele der grundlegenden Entscheidungen lassen sich Schritt für Schritt treffen. Ein passendes Konto auswählen. Die wichtigsten Versicherungen verstehen. Einen Überblick über die eigenen Einnahmen und Ausgaben bekommen. Mit dem Sparen und Investieren anfangen.

    Das kann Berührungsängste abbauen und finanzielle Selbstwirksamkeit stärken.

    Was ich kritisch sehe

    Die Gestaltung ist eher sachlich und konservativ. Gerade bei einer jungen Zielgruppe finde ich das schade. Inhaltlich ist das Buch zugänglich – optisch vermittelt es für mich diesen Eindruck nicht unbedingt.

    Hinzu kommt die enorme Themenbreite. Konto, Steuern, Versicherungen, Altersvorsorge, Börse, Kredit und Arbeitsvertrag auf knapp 180 Seiten: Wer noch keinerlei Berührungspunkte mit Finanzthemen hatte, kann sich davon zunächst auch erschlagen fühlen.

    Deshalb sehe ich das Buch weniger als etwas, das man einer 16-Jährigen kommentarlos in die Hand drückt und damit das Thema Finanzbildung abhakt. Seine Stärke entfaltet es besonders dann, wenn einzelne Themen genau zu dem Zeitpunkt herausgegriffen werden, an dem sie im Leben relevant werden.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Eine klare Stärke. Das Buch zeigt, dass sich die eigenen Finanzen Schritt für Schritt ordnen lassen und grundlegende Finanzentscheidungen erlernbar sind.

    🟢 Finanzmanagement
    Hier liegt der Schwerpunkt: Konto, Budget, Versicherungen, Steuern, Vorsorge und Vermögensaufbau werden verständlich und praxisnah behandelt.

    🟡 Konsumkompetenz
    Bewusste finanzielle Entscheidungen spielen immer wieder eine Rolle. Konsum, Werbung oder der Umgang mit konkreten Konsumimpulsen stehen aber nicht im Mittelpunkt.

    🟡 Wirtschaft verstehen
    Einzelne wirtschaftliche Zusammenhänge werden erklärt. Der Fokus liegt klar auf den persönlichen Finanzen und weniger darauf, größere wirtschaftliche Mechanismen verständlich zu machen.

    ⚪ Werte & Verantwortung
    Gesellschaftliche, soziale oder ethische Fragen rund um Geld werden kaum behandelt.

    Gesprächspotenzial

    Hoch.

    Gerade weil das Buch so viele typische Übergangsthemen behandelt, bietet es jede Menge Anlässe für Gespräche: Was brauche ich wirklich für Versicherungen? Wie viel meines ersten Gehalts möchte ich ausgeben und wie viel sparen? Was bedeutet Altersvorsorge mit Anfang 20 überhaupt? Welche Erfahrungen haben die Eltern selbst gemacht?

    Für Eltern, Lehrkräfte oder andere Bezugspersonen kann das Buch deshalb auch eine gute Grundlage sein, um einzelne Finanzthemen gemeinsam aufzugreifen ohne gleich einen kompletten „Finanzkurs“ daraus machen zu müssen.

    Mein Fazit

    Ein sehr guter Grundlagenratgeber für den finanziellen Start ins Erwachsenenleben.

    Ich würde mir wünschen, dass deutlich mehr Jugendliche und junge Erwachsene solches Wissen bekommen, bevor sie die ersten größeren Finanzentscheidungen treffen müssen.

    Mein Ideal wäre allerdings nicht: Buch überreichen, fertig.

    Sondern: Buch überreichen und jemanden an der Seite haben, mit dem oder der man Fragen besprechen, Aussagen hinterfragen und die Inhalte auf die eigene Lebenssituation übertragen kann.

    Denn Finanzbildung entsteht nicht allein durch Lesen. Sie entsteht auch durch Gespräche, Nachfragen und eigenes Ausprobieren.

  • Buch „Über Geld spricht man doch!“

    Buch „Über Geld spricht man doch!“

    Autorinnen: Claudia Müller und Isabel Sorg
    Vorwort: Verena Pausder

    Für wen? Für Eltern und alle, die Kinder beim Umgang mit Geld begleiten.

    Stand des Materialchecks: September 2026

    Worum geht es?

    „Über Geld spricht man doch!“ ist ein Ratgeber für Eltern, die Finanzbildung im Familienalltag verankern möchten.

    Das Buch zeigt, wie Gespräche über Geld selbstverständlich werden können, ohne komplizierte Fachsprache und ohne dass Eltern selbst Finanzexpert*innen sein müssen.

    Dabei geht es nicht nur darum, Kindern etwas beizubringen. Auch die eigenen Geldgewohnheiten, Einstellungen und Entscheidungen der Eltern werden zum Thema.

    Was mir gefällt

    Besonders gelungen finde ich, dass das Buch Kinder als Einstieg in das Thema nutzt, aber nicht bei der Kinderperspektive stehen bleibt.

    Auch Eltern werden dazu angeregt, die eigenen Geldgewohnheiten zu reflektieren und sich mit den Familienfinanzen auseinanderzusetzen.

    Das Buch ist klar strukturiert und verständlich geschrieben. Es eignet sich gut zum Nachschlagen: Man muss es nicht komplett von vorne bis hinten lesen, sondern kann gezielt einzelne Kapitel wieder zur Hand nehmen.

    Was mich weniger überzeugt

    Einen echten inhaltlichen Kritikpunkt habe ich hier kaum.

    Wenn überhaupt, zeigt das Buch eher ein grundsätzliches Problem: Geld ist in vielen Familien noch immer ein Thema, über das wenig offen gesprochen wird.

    Gerade deshalb halte ich einen solchen Ratgeber für sinnvoll.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Eltern erhalten konkrete Impulse, wie sie ihre eigenen Finanzen und die finanzielle Bildung ihrer Kinder aktiv gestalten können.

    🟢 Finanzmanagement
    Das Buch vermittelt alltagsnah Grundlagen zu Budget, Sparen, Vermögensaufbau und Familienfinanzen.

    🟡 Konsumkompetenz
    Der bewusste Umgang mit Geld und Konsumentscheidungen wird aufgegriffen, steht aber nicht im Mittelpunkt.

    ⚪ Wirtschaft verstehen
    Volkswirtschaftliche oder wirtschaftspolitische Zusammenhänge spielen kaum eine Rolle.

    🟡 Werte & Verantwortung
    Das Buch regt dazu an, die eigene Haltung zu Geld zu reflektieren und Geld offen in der Familie zu thematisieren.

    Gesprächspotenzial: sehr hoch

    Das ist eine der größten Stärken des Buches.

    Es liefert viele Anregungen dazu, wie Eltern mit Kindern altersgerecht über Geld sprechen können, ohne daraus eine Unterrichtsstunde zu machen.

    Damit eignet es sich besonders gut für Familien, die Geld bisher eher nebenbei oder selten thematisieren und einen Einstieg suchen.

    Mein Fazit

    „Über Geld spricht man doch!“ ist für mich eine klare Empfehlung für Eltern, die ihre Kinder zu einem selbstbestimmten Umgang mit Geld begleiten möchten und dabei auch die eigenen Geldgewohnheiten reflektieren wollen.

    Die Stärke des Buches liegt weniger darin, möglichst viele Finanzbegriffe zu erklären. Es zeigt vor allem, wie Finanzbildung im Familienalltag praktisch entstehen kann.

  • App „Bling!“

    App „Bling!“

    Für wen? Familien mit Kindern, die Taschengeld bekommen und digitales Bezahlen ausprobieren möchten.

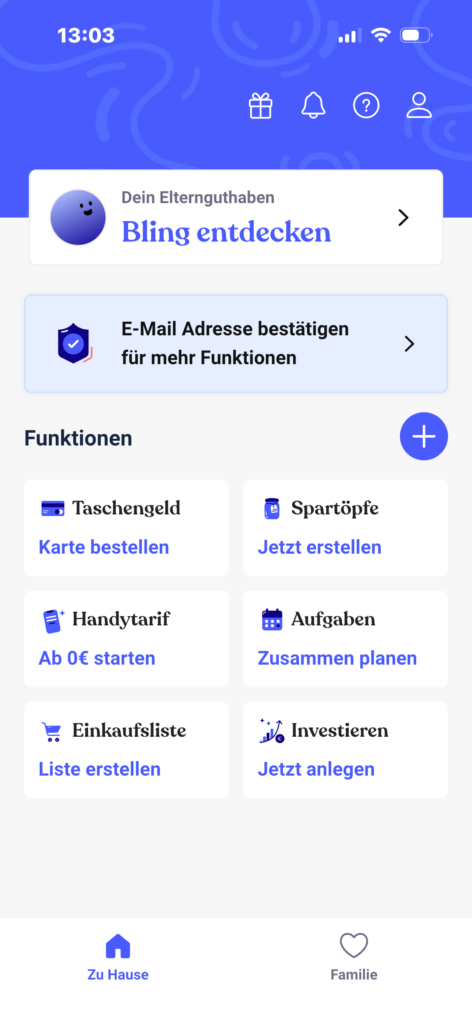
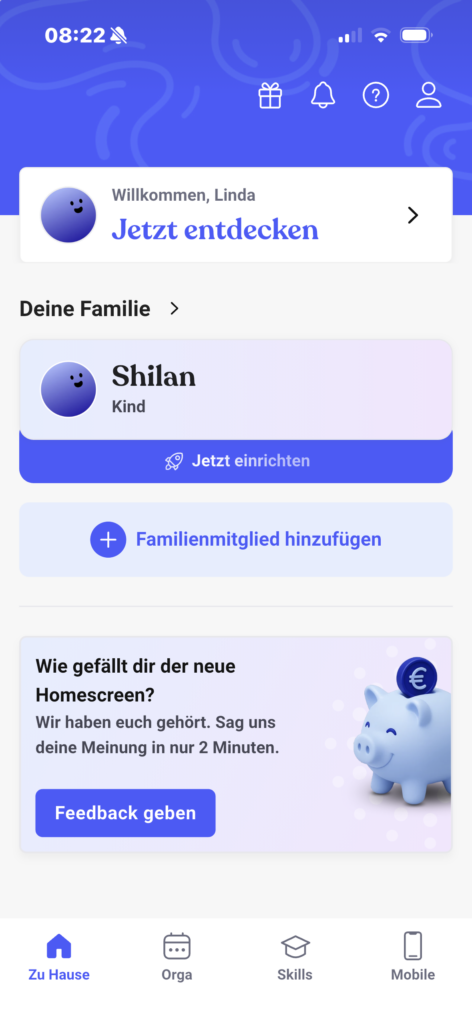
    Bei Bling melden sich die Eltern an und legen ihre Kinder im Familienprofil an. Die Kinder können über das Gerät der Eltern oder über ein eigenes Gerät auf die App zugreifen.

    Stand des Materialchecks: September 2026

    Was kann Bling?

    Bling verbindet Familienorganisation, digitales Taschengeld und Finanzbildung.

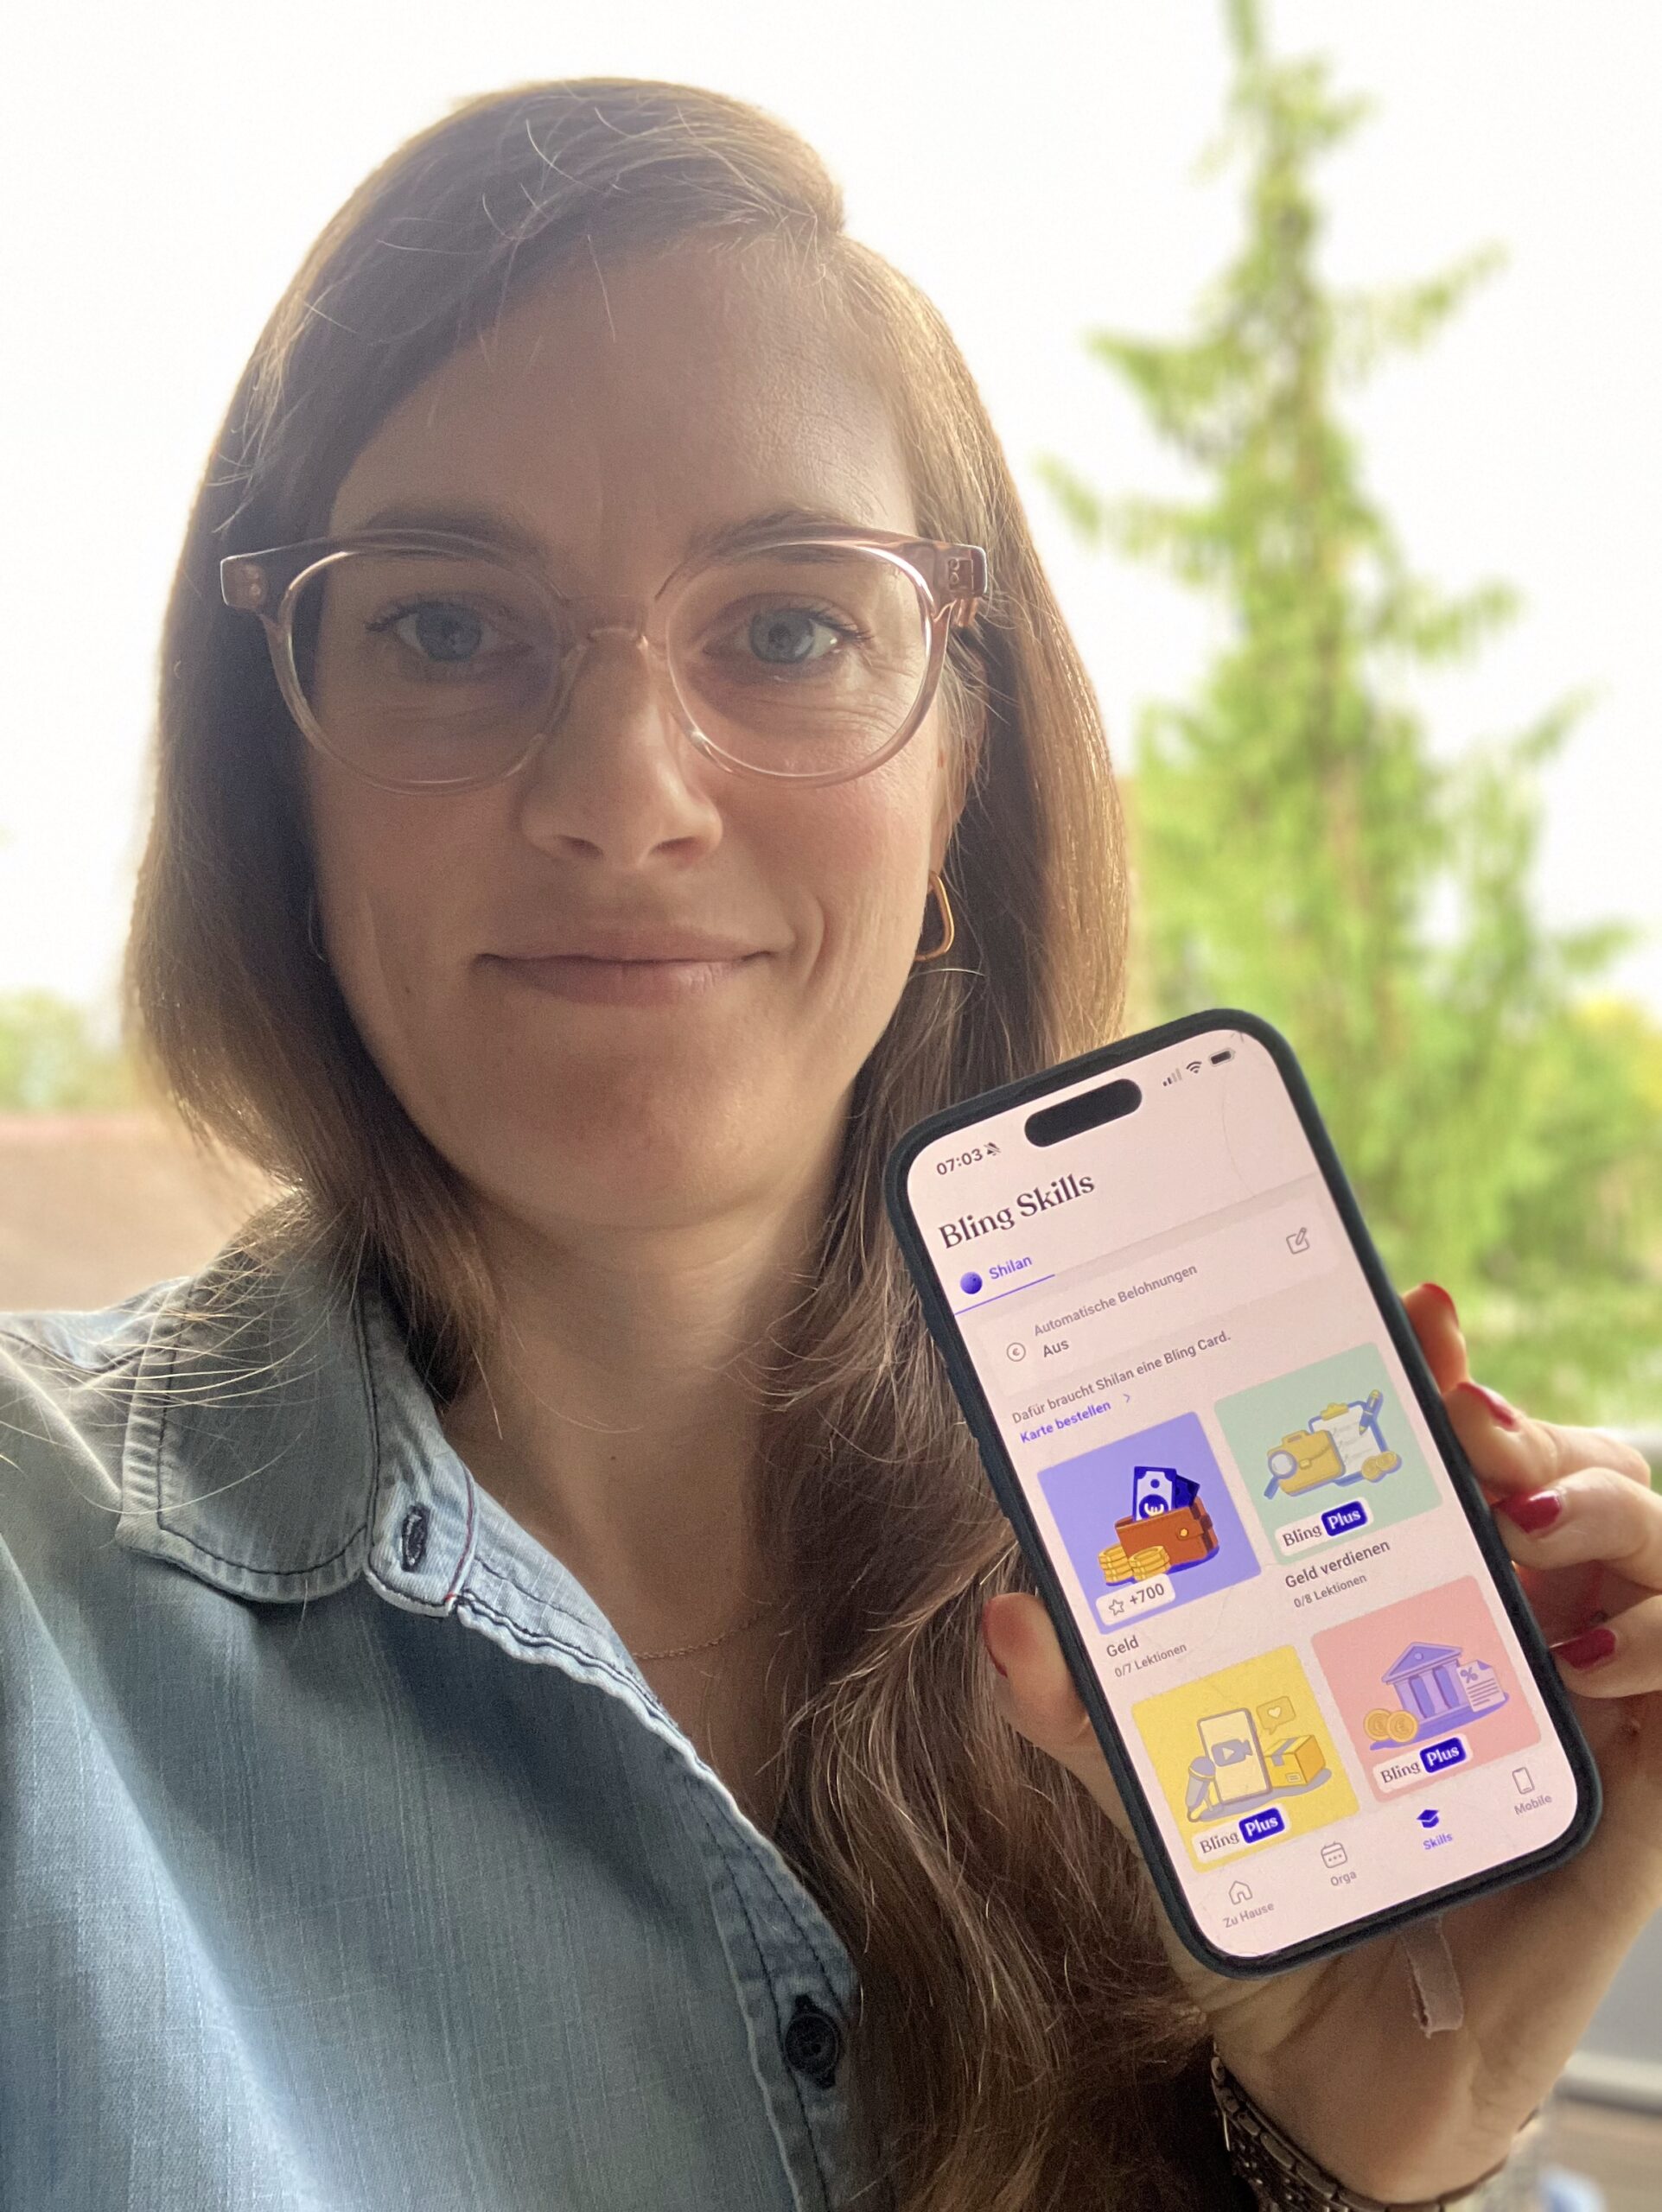
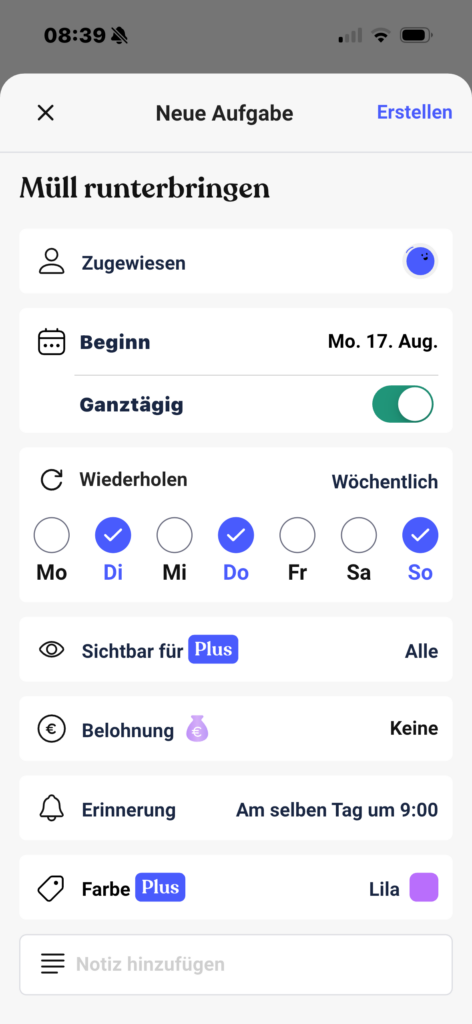
    In der kostenlosen Version gibt es Einkaufslisten und einen Familienplaner für Termine und Aufgaben. Aufgaben können einzelnen Familienmitgliedern zugewiesen und, in Verbindung mit der Bezahlkarte, auch mit einer finanziellen Belohnung verknüpft werden.

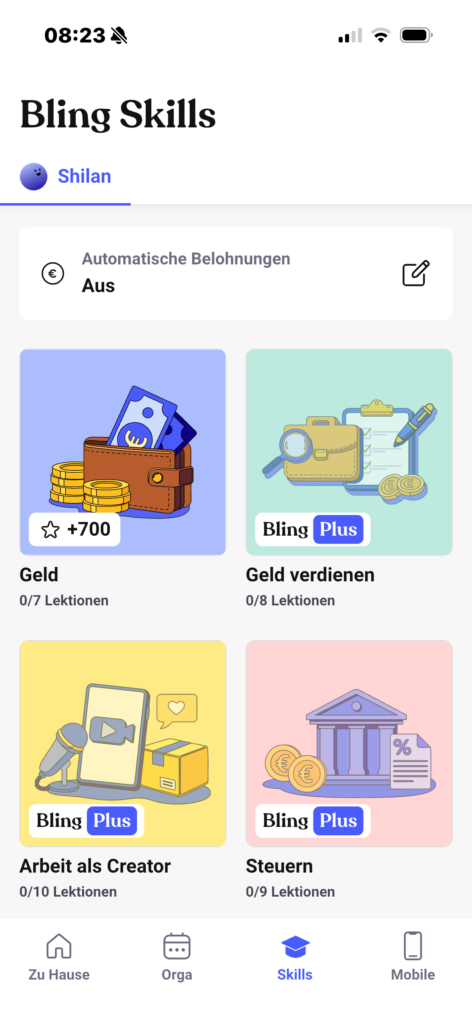
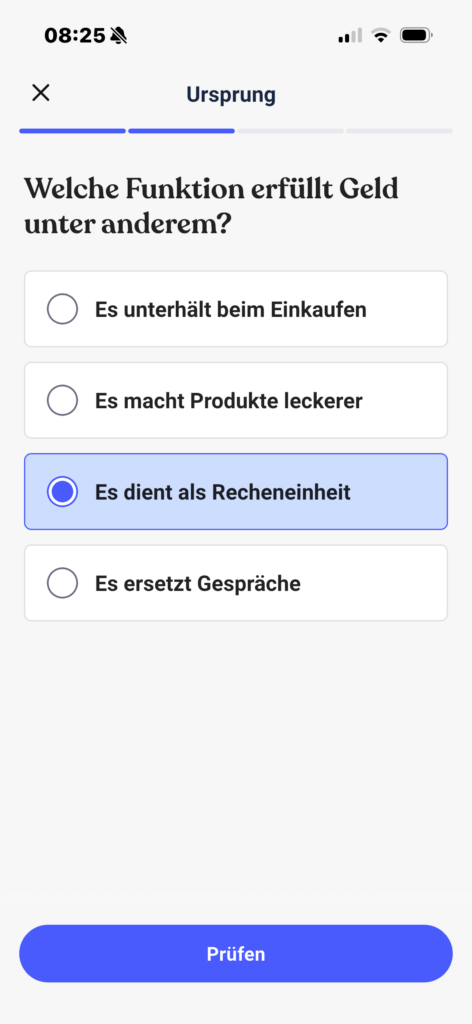
    Beim Thema Finanzbildung gibt es einen gamifizierten Lernbereich, in dem Kinder spielerisch Finanzwissen erwerben und weitere Level freischalten können. Allerdings ist nur das erste Level „Geld“ kostenlos. Themen wie Geld verdienen, Creator werden oder die Finanzierung einer Ausbildung sind Teil der kostenpflichtigen Version.

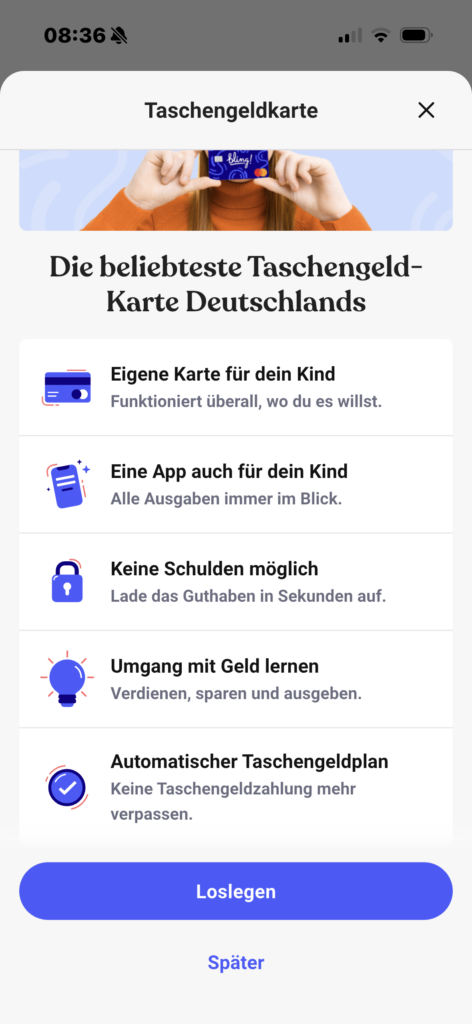
    Die Taschengeldkarte kostet 2,99 Euro pro Monat. Damit können Kinder selbstständig überall dort bezahlen, wo Mastercard akzeptiert wird. Guthaben und Ausgaben sind transparent einsehbar, Eltern können Ausgabenlimits festlegen und Taschengeld automatisch auszahlen lassen.

    Für Sparziele gibt es den sogenannten Sparbaum.

    Was mir gefällt

    Die Kombination aus eigenem Geld, transparenten Ausgaben, Sparzielen und selbstständigem Bezahlen kann Kindern einen guten praktischen Lernraum bieten.

    Kinder treffen echte Entscheidungen mit echtem Geld. Genau darin liegt aus meiner Sicht ein wichtiger Mehrwert gegenüber Angeboten, die Finanzwissen nur theoretisch vermitteln.

    Was mich stört

    Der Mehrwert der kostenlosen Version ist aus meiner Sicht überschaubar.

    Gerade die weiterführenden Finanzbildungsinhalte liegen hinter der Bezahlschranke. Wer Bling hauptsächlich wegen dieser Lerninhalte nutzen möchte, sollte deshalb genau prüfen, ob sich die kostenpflichtige Version für die eigene Familie lohnt.

    Kompetenz-Check

    🟢 Selbstwirksamkeit
    Kinder verwalten eigenes Geld, setzen Sparziele und können selbstständig bezahlen.

    🟢 Finanzmanagement
    Guthaben und Ausgaben sind transparent. Taschengeld kann automatisch ausgezahlt werden und Eltern können Ausgabenlimits setzen.

    🟡 Konsumkompetenz
    Die App schafft einen guten praktischen Rahmen für eigene Konsumentscheidungen. Sie sorgt aber nicht automatisch dafür, dass Kinder diese Entscheidungen auch reflektieren.

    🟡 Wirtschaft verstehen
    Der gamifizierte Lernbereich vermittelt Finanzwissen. Viele weiterführende Inhalte sind allerdings kostenpflichtig.

    ⚪ Werte & Verantwortung
    Nachhaltigkeit, Fairness oder gesellschaftliche Auswirkungen von Geld und Konsum stehen nicht im Mittelpunkt.

    Gesprächspotenzial: hoch

    Bling bietet viele konkrete Anlässe, um mit Kindern über Geld zu sprechen: über Ausgaben, Sparziele, Wünsche, Fehlkäufe oder den Umgang mit der eigenen Karte.

    Hier liegt der entscheidende Punkt:

    Eine Taschengeldkarte macht noch keine Finanzbildung.

    Ob daraus tatsächlich Finanzbildung entsteht, hängt entscheidend davon ab, wie die Familie das Tool nutzt.

    Wird über Ausgaben gesprochen? Werden Sparziele gemeinsam reflektiert? Wird hinterfragt, warum etwas gekauft wurde?

    Oder bekommt das Kind die Karte in die Hand und fertig?

    Wie so oft entscheidet das soziale Umfeld mit darüber, ob aus einem Tool nachhaltiges Lernen entsteht oder einfach nur ein weiteres digitales Produkt, das genutzt wird.

    Mein Fazit

    Bling bietet deutlich mehr als eine reine Taschengeld-App und kann ein sinnvoller Lernraum für den Umgang mit eigenem Geld sein.

    Besonders interessant finde ich Bling für Familien, die ihren Kindern schrittweise Verantwortung für eigenes Geld übertragen und digitales Bezahlen praktisch begleiten möchten.

    Wer dagegen vor allem nach einem Angebot sucht, das systematisch Finanzwissen vermittelt, sollte genauer hinschauen: Ein Teil der Lerninhalte ist kostenpflichtig und die eigentliche Finanzbildung entsteht auch hier vor allem durch die Gespräche und Erfahrungen rund um die Nutzung.