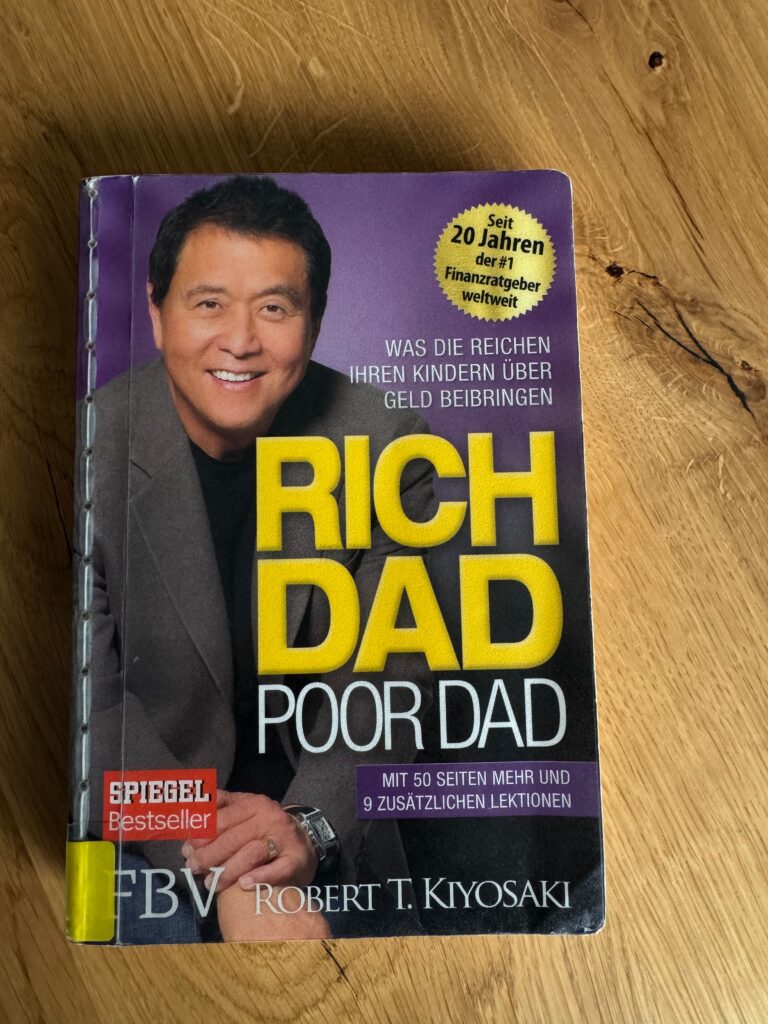
Robert T. Kiyosaki
Für wen?
Für Erwachsene, die sich mit Geld, Vermögensaufbau und finanzieller Unabhängigkeit beschäftigen möchten.
Das Buch ist weniger ein klassischer Finanzratgeber als ein Buch über Einstellungen und Denkweisen rund um Geld. Konkretes Vorwissen braucht man nicht – gerade deshalb war und ist „Rich Dad Poor Dad“ für viele Menschen ein Einstieg in die Beschäftigung mit den eigenen Finanzen.
Worum geht es?
Robert Kiyosaki erzählt von zwei prägenden Vaterfiguren: seinem leiblichen Vater, dem „Poor Dad“, und dem Vater seines besten Freundes, dem „Rich Dad“.
Anhand ihrer unterschiedlichen Einstellungen zu Arbeit, Geld, Vermögen und Unternehmertum entwickelt er seine eigene Finanzphilosophie. Eine zentrale Botschaft lautet: Nicht nur für Geld arbeiten, sondern Vermögenswerte aufbauen, die langfristig Einkommen erzeugen.
Dabei geht es unter anderem um:
- den Unterschied zwischen Vermögenswerten und Verbindlichkeiten
- Einkommen aus Arbeit und aus Vermögen
- Unternehmertum
- Investitionen
- finanzielle Unabhängigkeit
- den Umgang mit finanziellen Risiken
- die eigene Haltung zu Geld und Erfolg
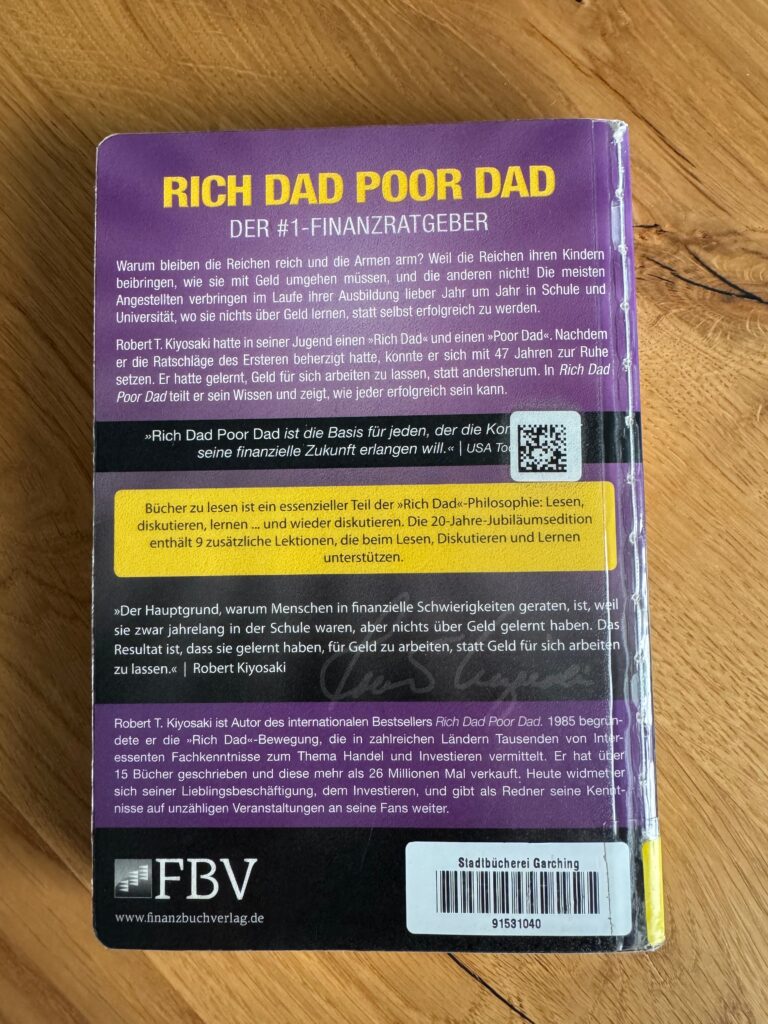
„Rich Dad Poor Dad“ erschien ursprünglich bereits 1997 und gehört inzwischen zu den bekanntesten Büchern über persönliche Finanzen. Die aktuelle deutsche Ausgabe wurde 2025 neu übersetzt, aktualisiert und ergänzt.
Was mir gut gefällt
Ich verstehe, warum dieses Buch für viele Menschen ein wichtiger Einstieg in Finanzthemen war.
Kiyosaki stellt Fragen, die im Alltag leicht untergehen: Möchte ich mein gesamtes Leben ausschließlich meine Arbeitszeit gegen Geld tauschen? Was mache ich mit dem Geld, das ich verdiene? Welche Entscheidungen führen dazu, dass ich langfristig Vermögen aufbaue?
Vor allem die psychologische Seite finde ich grundsätzlich wertvoll.
Neugierig bleiben. Verantwortung für die eigenen Finanzen übernehmen. Sich Wissen aneignen. Nicht aus Angst jede finanzielle Entscheidung vermeiden. Nach Möglichkeiten suchen, statt Geld als etwas völlig Unbeeinflussbares wahrzunehmen.
Auch die Zusammenfassungen am Ende der Kapitel haben mir gefallen. Sie bringen die teilweise sehr ausführlich erzählten Gedanken noch einmal kompakter auf den Punkt.
Was ich kritisch sehe
Mich hat das Buch trotzdem nicht überzeugt.
Ein Grund ist die starke Ausrichtung auf die USA. Viele Beispiele beziehen sich auf das amerikanische Steuer-, Renten-, Immobilien- und Wirtschaftssystem und lassen sich nicht einfach auf Deutschland übertragen.
Noch wichtiger finde ich aber die Haltung hinter manchen Aussagen.
Kiyosaki stellt finanzielle Eigenverantwortung stark in den Mittelpunkt. Das kann motivierend sein. Gleichzeitig gerät dabei aus meiner Sicht zu leicht aus dem Blick, dass finanzieller Erfolg nicht ausschließlich das Ergebnis individueller Entscheidungen ist.
Menschen starten mit sehr unterschiedlichen Voraussetzungen. Einkommen, Vermögen der Familie, Bildungschancen, Gesundheit, Sorgearbeit oder schlicht Glück und Pech beeinflussen finanzielle Möglichkeiten erheblich.
An mehreren Stellen entsteht für mich zudem ein sehr enges Bild davon, was Erfolg bedeutet: Vermögen aufbauen, unternehmerisch denken und finanziell unabhängig werden.
Finanzielle Selbstbestimmung halte ich für wichtig. Den Wert eines Menschen oder eines gelungenen Lebens daran zu messen, wie viel Vermögen jemand aufbaut, halte ich dagegen für problematisch.
Und noch etwas: Das Buch liefert deutlich mehr Denkanstöße als konkretes Finanzwissen. Wer wissen möchte, wie Geldanlage, Altersvorsorge oder Versicherungen in Deutschland konkret funktionieren, braucht andere Quellen.
Kompetenz-Check
🟢 Selbstwirksamkeit
Eine klare Stärke des Buches. Kiyosaki vermittelt sehr deutlich die Botschaft, dass Menschen ihre finanzielle Situation aktiv beeinflussen, Wissen aufbauen und eigene Entscheidungen treffen können.
🟡 Finanzmanagement
Vermögensaufbau und Investieren nehmen viel Raum ein. Konkrete, auf Deutschland übertragbare Informationen zu Geldanlage, Steuern, Vorsorge oder Versicherungen bleiben jedoch begrenzt.
🟡 Konsumkompetenz
Die Unterscheidung zwischen Konsum beziehungsweise Verbindlichkeiten und Vermögenswerten ist ein wichtiger Bestandteil des Buches. Kiyosaki regt dazu an, darüber nachzudenken, wofür Geld ausgegeben wird und ob eine Ausgabe Vermögen aufbaut oder laufende Kosten verursacht. Eine breitere Auseinandersetzung mit Konsum, Werbung oder Kaufentscheidungen findet dagegen kaum statt.
🟡 Wirtschaft verstehen
Das Buch vermittelt Vorstellungen über Unternehmertum, Investitionen, Einkommen und Vermögensaufbau. Wirtschaftliche Zusammenhänge werden jedoch eher anhand von Kiyosakis eigener Finanzphilosophie als systematisch erklärt.
⚪ Werte & Verantwortung
Gesellschaftliche und ethische Fragen rund um Geld, Vermögen und unterschiedliche Ausgangsbedingungen werden kaum reflektiert. Gerade deshalb bietet das Buch hier allerdings viel Stoff für Diskussionen.
Gesprächspotenzial
Sehr hoch.
Vielleicht ist das sogar eine der größten Stärken des Buches.
Was bedeutet finanzieller Erfolg eigentlich? Ist ein selbstgenutztes Haus ein Vermögenswert oder eine Verbindlichkeit? Wie viel Verantwortung trägt jede Person selbst für ihre finanzielle Situation und wo spielen gesellschaftliche Rahmenbedingungen eine Rolle? Muss das Ziel finanzieller Bildung immer größtmöglicher Vermögensaufbau sein?
Auch die zentrale Unterscheidung zwischen „Rich Dad“ und „Poor Dad“ lässt sich gut hinterfragen.
Für mich ist das deshalb weniger ein Buch, dessen Aussagen man einfach übernehmen sollte, sondern eines, an dem sich unterschiedliche Vorstellungen von Geld, Arbeit, Erfolg und Verantwortung sehr gut diskutieren lassen.
Mein Fazit
„Rich Dad Poor Dad“ ist ein einflussreiches Buch, das viele Menschen überhaupt erst dazu gebracht hat, über Geld und Vermögensaufbau nachzudenken. Das erkenne ich ihm durchaus an.
Als Einführung in Finanzbildung würde ich es heute trotzdem nicht wählen.
Dafür sind mir viele Aussagen zu pauschal, die Perspektive zu stark auf die USA und auf ein bestimmtes Verständnis von Erfolg ausgerichtet und die konkreten Finanzinformationen zu begrenzt.
Als Diskussionsgrundlage finde ich es dagegen spannend.
Denn gerade dort, wo ich Kiyosaki widerspreche, entstehen interessante Fragen über Geld, Vermögen, Chancen und darüber, was finanzielle Selbstbestimmung eigentlich bedeutet.