Die culah App ist eine Finanzbildungs-App für Kinder und Familien, die Taschengeldverwaltung mit Lerninhalten rund um Geld, Konsum und Investieren verbindet.
Für wen?
Für Kinder ab etwa 8 Jahren und ihre Eltern.
culah selbst richtet sich bereits an Kinder ab 6 Jahren. Das halte ich grundsätzlich für möglich, viele Inhalte im Lernbereich sind aus meiner Sicht für jüngere Kinder aber recht textlastig. Spannender wird die App deshalb vor allem ab dem Grundschulalter und bis in die frühe Jugend hinein.
Kinder brauchen übrigens kein eigenes Smartphone. Sie können culah auch auf dem Gerät der Eltern nutzen.
Was bietet die App?
Im Zentrum steht eine Art digitale Familienbank.
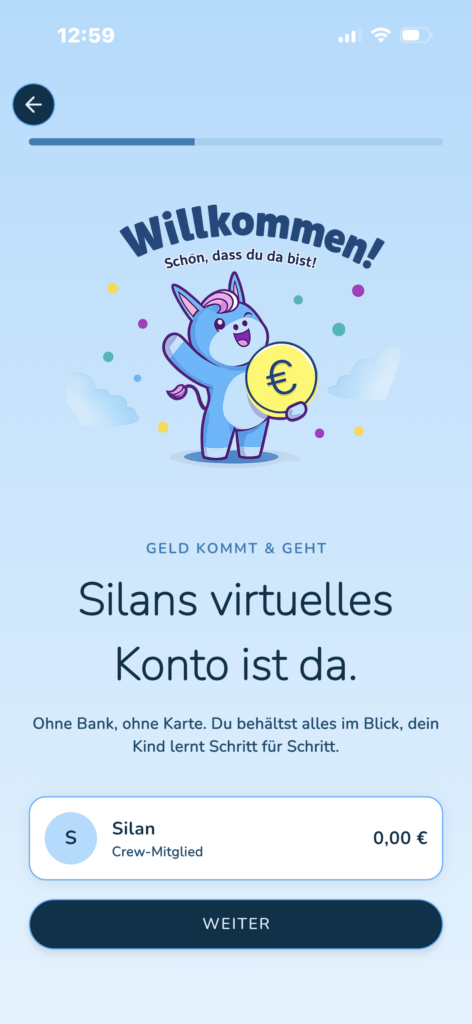
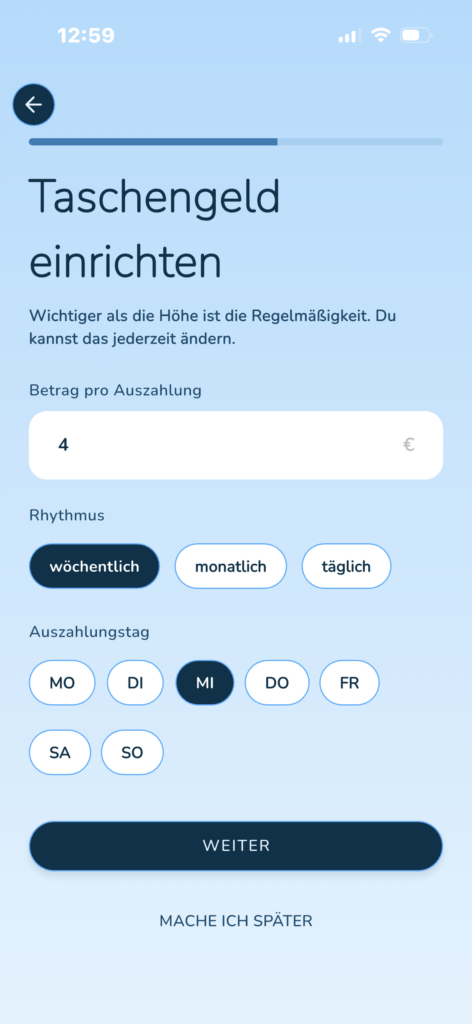
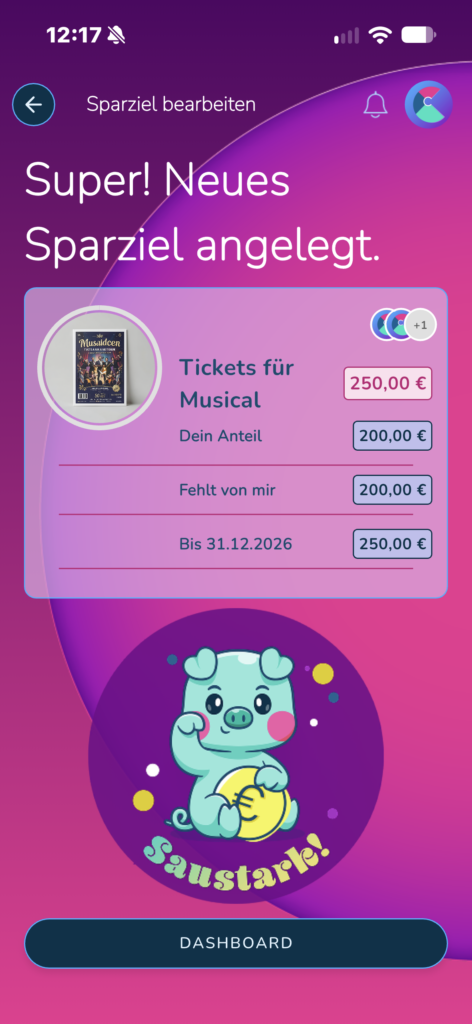
Eltern legen eine „Crew“ mit ihren Kindern oder weiteren Familienmitgliedern an. Für jedes Kind gibt es ein virtuelles Taschengeldkonto, auf dem Einnahmen und Ausgaben erfasst werden können. Außerdem lassen sich Sparziele anlegen und verfolgen.
Wichtig: Dahinter steht kein echtes Konto und auch kein Zahlungsverkehr. Das Geld bleibt zum Beispiel bar, im Sparschwein oder auf einem bestehenden Kinderkonto. culah bildet lediglich digital ab, wie viel Geld dem Kind zur Verfügung steht.
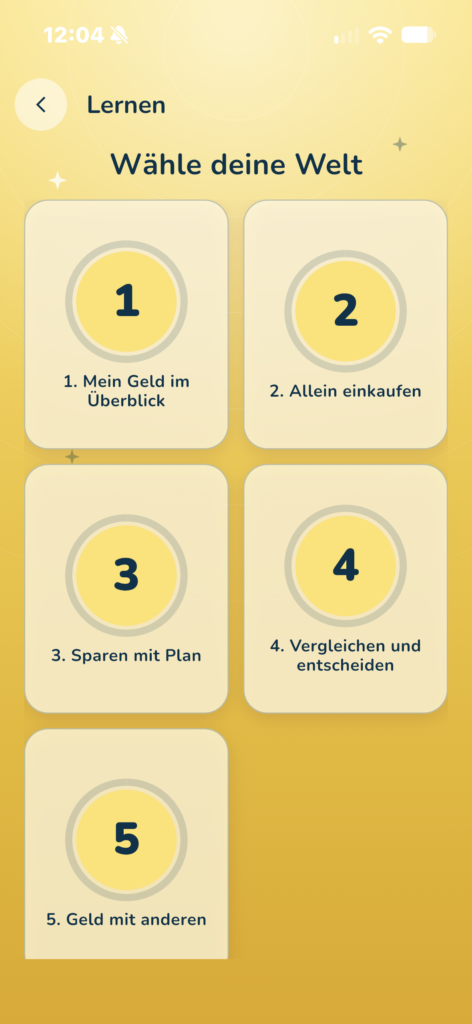
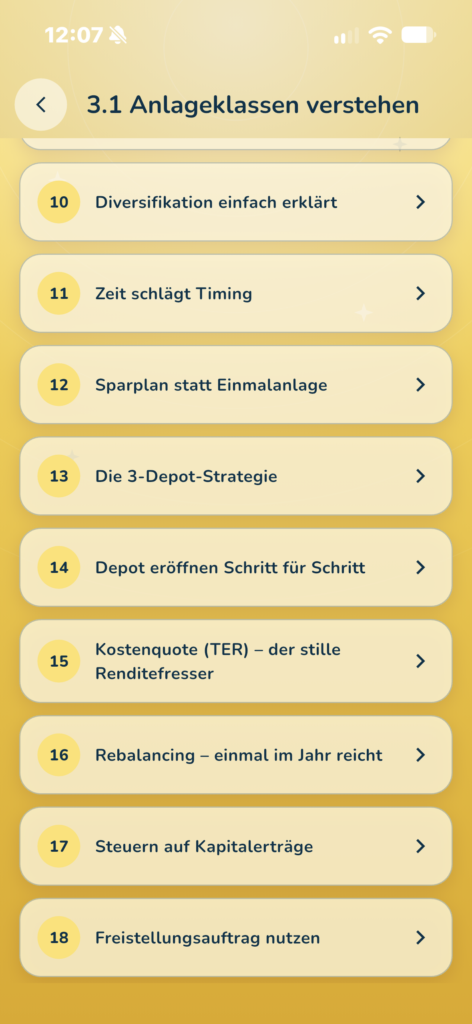
Daneben bietet die App einen umfangreichen Lernbereich.
Dort geht es unter anderem um:
- Taschengeld und Sparen
- Konsum und Werbung
- Preise und Rabatte
- Markendruck und Impulskäufe
- In-Game-Käufe
- Aktien und ETFs
- Anleihen
- Immobilien
- Steuern
- Diversifikation
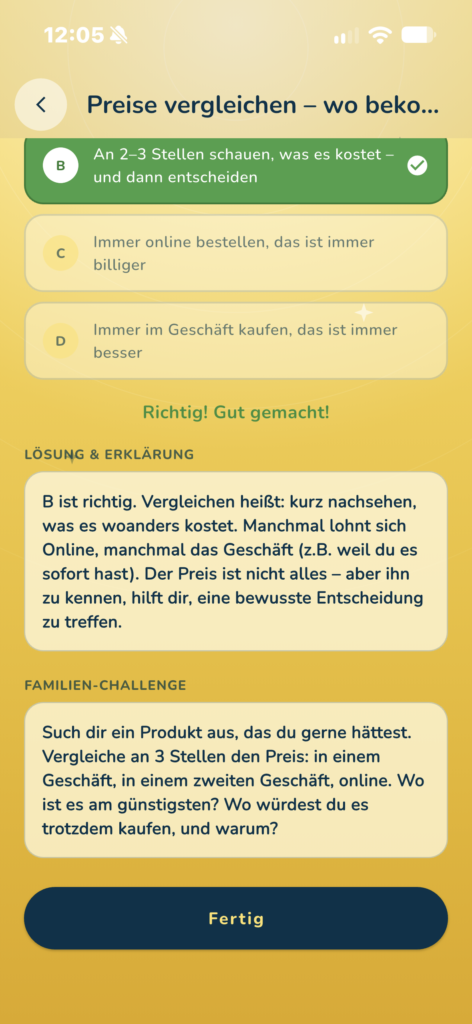
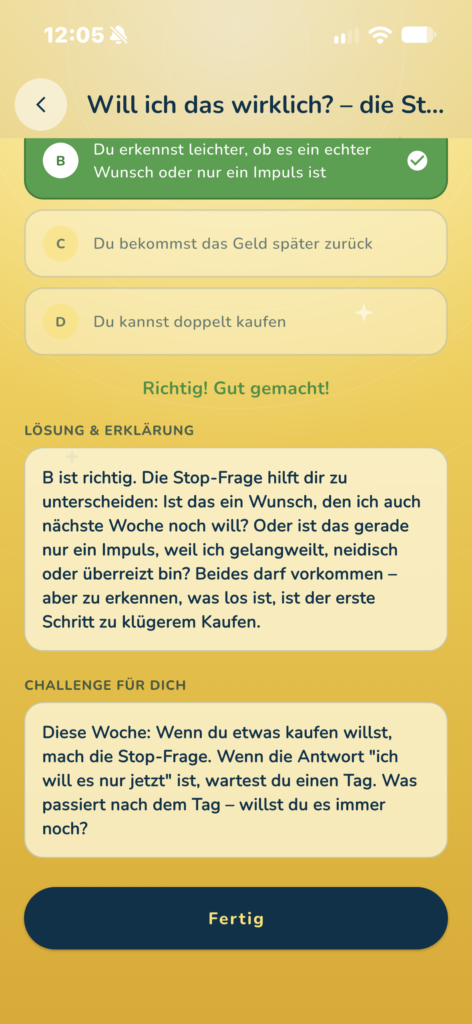
Die Inhalte funktionieren häufig über kurze Quizfragen. Auf die Antwort folgt nicht nur „richtig“ oder „falsch“, sondern eine Erklärung und teilweise eine kleine Aufgabe für den Alltag.
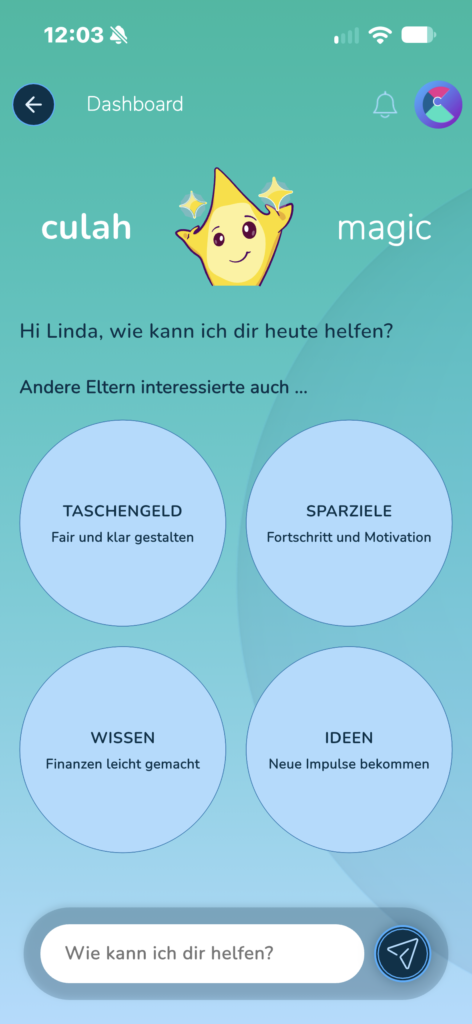
Außerdem gibt es mit „culah AI“ eine Fragefunktion rund um Geld. Laut Anbieter sollen die Antworten altersgerecht sein und sich auf Finanzthemen beschränken. Anlageempfehlungen oder Werbung sollen dabei nicht ausgespielt werden.
Was mir gut gefällt
Mich überzeugt vor allem der Lernbereich.
Die Themenbreite ist erstaunlich groß. Besonders gut finde ich, dass Finanzbildung hier nicht erst bei Sparen und Investieren beginnt.
Auch Konsum, Werbung, Markendruck oder Impulskäufe spielen eine Rolle. Genau solche Themen begegnen Kindern in ihrem Alltag oft lange bevor Aktien oder ETFs relevant werden.
Gut gelöst finde ich außerdem, dass nach einer Quizfrage häufig eine konkrete Aufgabe folgt.
Zum Beispiel:
Preise vergleichen.
Einen Kauf einen Tag aufschieben.
Oder gemeinsam anschauen, wie sich eine Ausgabe auf das verfügbare Geld auswirkt.
Damit besteht zumindest die Chance, dass aus Wissen tatsächlich Verhalten und Erfahrung werden.
Auch „Frag culah“ beziehungsweise die heutige culah-AI-Funktion finde ich grundsätzlich spannend. Kinder und Eltern können dort konkrete Fragen stellen und anschließend tiefer in ein Thema einsteigen.
Was ich kritisch sehe
Die reine Taschengeldverwaltung finde ich deutlich weniger überzeugend.
Im Grunde führen Eltern ein virtuelles Konto und tragen Ein- und Auszahlungen ein. Das kann für Familien hilfreich sein, die ohnehin nach genau so einem System suchen.
Als eigenständige Finanzbildungsfunktion ist mir das aber zu wenig.
Es bleibt letztlich eine digitale Abbildung von Geld, das an anderer Stelle liegt. Ob ein Kind dadurch tatsächlich lernt, sein eigenes Geld einzuteilen, hängt stark davon ab, wie die Familie die App nutzt.
Genau das gilt auch für den Lernbereich.
Ein Quiz zu Impulskäufen macht ein Kind noch nicht automatisch konsumkompetent. Eine Erklärung über ETFs macht noch keine Erfahrung mit Geldanlage.
Die Stärke der App entsteht für mich deshalb erst dann, wenn Eltern und Kinder die Inhalte gemeinsam aufgreifen und in ihren Alltag übertragen.
Kompetenz-Check
🟡 Selbstwirksamkeit
Sparziele und kleine Challenges können Kinder dazu bringen, selbst nachzudenken und Dinge auszuprobieren. Wie viel echte Entscheidungserfahrung daraus entsteht, hängt aber stark von der Nutzung im Familienalltag ab.
🟡 Finanzmanagement
Einnahmen, Ausgaben und Sparziele werden sichtbar und können gemeinsam verwaltet werden. Da kein echtes Geld über die App läuft, bleibt die praktische Erfahrung mit einem eigenen Konto oder tatsächlichen Zahlungen begrenzt.
🟡 Konsumkompetenz
Preise, Rabatte, Markendruck, In-Game-Käufe und Impulskäufe werden gut aufgegriffen. Vieles bleibt zunächst Wissensvermittlung. Die Challenges sind deshalb besonders wichtig, weil sie einzelne Inhalte in den Alltag übertragen.
🟡 Wirtschaft verstehen
Aktien, ETFs, Anleihen, Immobilien, Steuern und Diversifikation kommen vor. Die App vermittelt damit überraschend viel wirtschaftliches und finanzielles Grundlagenwissen. Voraussetzung ist allerdings, dass der Lernbereich tatsächlich genutzt wird.
🔴 Werte & Verantwortung
Einzelne Themen wie nachhaltiges Investieren tauchen auf. Eine breitere Auseinandersetzung damit, welche Auswirkungen Geldentscheidungen auf andere Menschen, Gesellschaft oder Umwelt haben, spielt aus meiner Sicht bislang nur eine kleine Rolle.
Gesprächspotenzial
Hoch.
Hier sehe ich eine Stärke der App.
Die Quizfragen, Reflexionsimpulse und Challenges können konkrete Gesprächsanlässe liefern:
Warum möchte ich etwas unbedingt haben?
Ist ein Rabatt wirklich ein gutes Angebot?
Wie lange müsste ich für einen Wunsch sparen?
Was passiert, wenn ich mein Geld heute ausgebe?
Und was bedeutet eigentlich Risiko beim Investieren?
Die App ersetzt solche Gespräche aber nicht.
Im besten Fall stößt sie sie an.
Mein Fazit
Für die reine Verwaltung von Taschengeld würde ich culah nicht abonnieren.
Dafür wäre mir die Funktion zu begrenzt.
Interessant wird die App durch ihren Finanzbildungsbereich. Die Themen sind breit, viele Inhalte sind alltagsnah und gerade Konsumfragen bekommen erfreulich viel Raum.
Für Familien, die die Lerninhalte wirklich nutzen, gemeinsam darüber sprechen und die kleinen Challenges in den Alltag übertragen möchten, finde ich culah deshalb spannend.
Als digitale Ergänzung zur Finanzbildung: ja.
Als Ersatz für echte Gespräche und eigene Erfahrungen mit Geld: nein.